Contexto del HDA-3: Un pasaporte hacia el arte para los museos
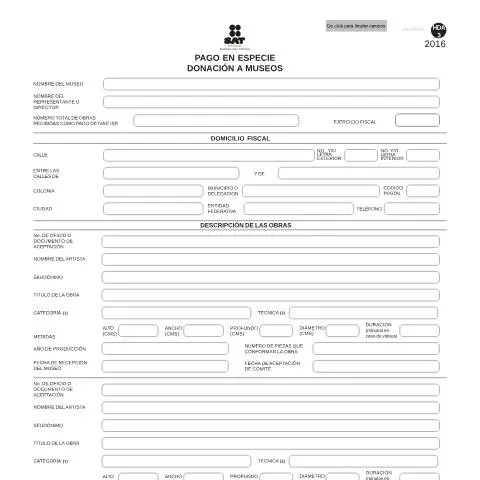
En el mundo cultural y artístico de México, la donación de obras de arte a museos y otras instituciones culturales no solo es un acto de generosidad, sino también un proceso que implica una serie de formalidades administrativas. El formulario HDA-3 se convierte en una herramienta esencial en este contexto, pues permite a los museos registrar las obras de arte recibidas como pago en especie, facilitando así el cumplimiento de obligaciones fiscales según la Ley del Impuesto Sobre la Renta (ISR).
¿Quiénes son los principales actores en la presentación del HDA-3?
El HDA-3 está destinado exclusivamente a los museos e instituciones culturales. Estos pueden ser públicos o privados, pero deben cumplir con ciertos requisitos específicos para utilizar este formulario:
- Museos: Cualquier museo registrado ante la Secretaría de Cultura y que esté autorizado para recibir donaciones en especie.
- Instituciones culturales: Entidades que, aunque no sean museos, gestionan colecciones artísticas y tienen capacidad de aceptar obras de arte como donaciones.
- Representantes legales: Personas autorizadas para firmar y presentar el formulario en nombre de la institución.
Además, es importante mencionar que las obras donadas deben estar relacionadas con la cultura y el arte, y se espera que en la donación se involucren artistas o galeristas que tengan un reconocimiento en el ámbito cultural.
Estructura y contenido del formulario HDA-3
Cuando se trata de completar el HDA-3, es crucial entender cada una de las secciones que componen el formulario. La precisión y claridad en la información son determinantes para evitar problemas con las autoridades fiscales. A continuación, desglosamos las principales secciones del formulario:
| Sección | Descripción | Puntos clave |
|---|---|---|
| Datos del Museo | Información sobre el museo que recibe la donación. | Nombre, dirección fiscal, y contacto. |
| Datos del Artista | Información del creador de la obra. | Nombre real y seudónimo. |
| Título de la Obra | Nombre que identifica la obra. | Formato correcto y uso de comillas si es pertinente. |
| Técnica y Categoría | Descripción de la técnica utilizada y la categoría de la obra. | Clasificación correcta (ej. pintura, escultura, etc.). |
| Medidas | Dimensiones de la obra en centímetros. | Anotar alto, ancho, y si aplica, diámetro. |
| Año de Producción | Fecha en que fue creada la obra. | Formato de año (yyyy). |
| Fechas Importantes | Registro de las fechas de aceptación y recepción. | Fechas exactas y formato (dd/mm/yyyy). |
Instrucciones para la correcta presentación del HDA-3
Una vez que el formulario HDA-3 está debidamente completado, es fundamental seguir un proceso claro para su presentación. Aquí se detallan los pasos a seguir:
- Revisión de datos: Asegúrate de que toda la información sea precisa y legible. Un error en los datos puede resultar en retrasos o en la invalidación del formulario.
- Tríptico de presentación: Se requiere que el formulario sea presentado por triplicado. Cada copia debe firmarse adecuadamente por el representante del museo.
- Entrega en la oficina correspondiente: Presenta las copias en la oficina del SAT que corresponda a la ubicación del museo.
- Obtención de acuse de recibo: Es crucial solicitar un acuse de recibo que valide la entrega de los documentos.
Criterios y excepciones en la donación de obras de arte
El proceso de donación y la presentación del HDA-3 pueden variar dependiendo de ciertos criterios y situaciones particulares que las instituciones pueden enfrentar. A continuación se destacan algunas consideraciones:
- Artistas extranjeros: Si el donante es un artista extranjero, es importante verificar que cumpla con los requisitos fiscales que pueden aplicar, como la retención de impuestos en la donación.
- Obras de arte en conjunto: En el caso de que la donación involucre una serie de obras, cada una debe ser detallada por separado en el formulario, aunque se puede agrupar en una única presentación.
- Urgencia en la presentación: Si la donación se realiza en un plazo corto debido a eventos especiales, se recomienda contactar directamente a las autoridades del SAT para informar sobre la situación y recibir orientación adecuada.
Seguimiento del HDA-3: Cómo asegurarse de que el trámite avance correctamente
Después de la presentación del HDA-3, es fundamental realizar un seguimiento del trámite. Aquí algunas recomendaciones para garantizar que el proceso se maneje sin inconvenientes:
- Consulta periódica: Realiza consultas periódicas en la oficina del SAT sobre el estado de tu solicitud. Lleva contigo el acuse de recibo como comprobante.
- Mantén registros: Guarda copias de todos los documentos presentados y cualquier correspondencia relacionada con el trámite.
- Comunicación con el SAT: Si encuentras retrasos o problemas, no dudes en comunicarte directamente con el área de atención al contribuyente del SAT para recibir asistencia.
Consideraciones finales sobre el HDA-3
El HDA-3 es un documento clave para la formalización de donaciones de obras de arte en México. Cumplir con los requisitos de este formulario no solo garantiza que las instituciones culturales puedan enriquecer sus colecciones, sino que también les permite proceder conforme a la ley y evitar complicaciones tributarias. La atención al detalle en cada sección y la correcta presentación del documento son pasos fundamentales para asegurar una experiencia positiva en el proceso de donación.
Consejos adicionales para la gestión de donaciones en especie
Además de cumplir con el HDA-3, es recomendable que los museos y entidades culturales consideren implementar algunas buenas prácticas en la gestión de donaciones:
- Creación de un protocolo de aceptación: Desarrollar un protocolo interno que guíe el proceso de aceptación de donaciones, incluyendo criterios de selección y evaluación de obras.
- Documentación adecuada: Mantener un registro exhaustivo de cada donación, incluyendo cartas de donación, actas de comité y cualquier otro documento relevante.
- Capacitación del personal: Asegurar que el personal esté capacitado acerca de procedimientos fiscales y normativas relacionadas con la donación de obras de arte.
Requisitos Específicos para el Uso del Formato HDA-3
El formato HDA-3, diseñado para museos e instituciones culturales en México, posee requisitos específicos que deben ser cumplidos para su correcta utilización. En primer lugar, es esencial que la institución solicite y obtenga su Registro Federal de Contribuyentes (RFC) y su Clave Única de Registro de Población (CURP), ya que son identificadores clave en todos los trámites administrativos.
Además, las instituciones deben estar debidamente registradas ante el SAT (Servicio de Administración Tributaria) como entidades sin fines de lucro si su intención es recibir donaciones en especie. Este registro no solo les permite regularizar su situación fiscal, sino que también les proporciona la posibilidad de recibir beneficios fiscales por las donaciones que reciban. Para ello, es importante presentar los estatutos de la institución, comprobantes de su funcionamiento y una carta de solicitud de donación al SAT.
Asimismo, se requiere que la obra de arte que se recibe como pago en especie esté debidamente documentada con su historia de procedencia y una valoración previa por un perito en la materia. Esto no solo es un requisito administrativo, sino que también garantiza la transparencia y la legalidad de las transacciones. La valuación de la obra se debe realizar en base a criterios establecidos y debe quedar reflejada en los documentos que acompañen el formato HDA-3.
Finalmente, es importante destacar que el uso indebido del formato HDA-3 puede resultar en sanciones por parte de las autoridades fiscales, por lo que es crucial seguir todos los pasos del procedimiento administrativo de manera rigurosa. Las instituciones interesadas deben asegurarse de conocer bien los lineamientos establecidos en la Ley Federal de Procedimiento Administrativo para evitar complicaciones futuras.
Proceso de Captura en la Plataforma Digital
El proceso de captura del formato HDA-3 se lleva a cabo a través del portal digital habilitado por el gobierno mexicano. Para acceder a la funcionalidad de captura, las instituciones deben tener a la mano su e.firma, que actúa como su firma electrónica y permite la validación de todos los documentos presentados ante el SAT. Esto no solo agiliza el trámite, sino que también proporciona un nivel de seguridad y autenticidad a las transacciones realizadas.
Una vez iniciada la sesión en el portal, los usuarios deben seguir un proceso detallado para completar el formato HDA-3. Esto incluye la introducción de datos generales sobre la institución, la descripción de la obra de arte recibida, y la documentación complementaria que se necesita adjuntar, como fotografías y certificados de valuación. Cada sección del formato cuenta con instrucciones claras que guían al usuario, lo que facilita la correcta captura de la información.
Es recomendable que antes de iniciar con la captura, las instituciones revisen todas las guías disponibles en el portal y tengan listos todos los documentos necesarios para evitar contratiempos. Además, se sugiere guardar un registro de cada paso realizado en el proceso digital, ya que esto puede ser útil en caso de que surjan dudas o se necesite verificar la información presentada más adelante.
Beneficios y Responsabilidades de las Instituciones Culturales
Recibir obras de arte como pago en especie a través del formato HDA-3 no solo representa una oportunidad para las instituciones culturales, sino que también implica una serie de beneficios y responsabilidades que deben ser consideradas. Uno de los principales beneficios es la posibilidad de diversificar sus colecciones y enriquecer su patrimonio cultural sin necesidad de realizar un desembolso directo de recursos económicos. Esto puede resultar particularmente útil para instituciones que operan con presupuestos limitados.
Además, las obras de arte recibidas pueden ser utilizadas para fines de exhibición, investigación y educación, lo que contribuye a la misión de la institución de promover la cultura y el arte. Sin embargo, también es fundamental que las instituciones se comprometan a mantener una adecuada conservación y manejo de las obras, ya que la responsabilidad sobre estas recae sobre ellas una vez que se formaliza la recepción mediante el HDA-3.
Por otro lado, las instituciones deben estar al tanto de las regulaciones fiscales que rodean la recepción de donaciones en especie. Esto implica no solo cumplir con los requisitos del SAT, sino también llevar un registro detallado de las obras, su estado de conservación, y cualquier acción realizada sobre ellas. El incumplimiento de estas responsabilidades puede resultar en sanciones, así como en la pérdida de beneficios fiscales que podrían haber obtenido.
En definitiva, el uso del formato HDA-3 debe ser visto como una herramienta valiosa que, cuando se utiliza correctamente, puede fortalecer el papel de las instituciones culturales en la promoción del arte y la cultura en México. Sin embargo, es crucial que dichas instituciones conozcan y asuman sus deberes para garantizar una gestión adecuada y transparente de las obras que reciben.