Introducción al Aviso de Crédito por Concepto de Pérdidas Fiscales
El Aviso de Crédito por Concepto de Pérdidas Fiscales, contemplado en la Ley del Impuesto Sobre la Renta (ISR), es un documento clave para las empresas que han experimentado pérdidas fiscales y buscan optimizar su carga tributaria. Este aviso permite a los contribuyentes, en particular a aquellos que forman parte de grupos de consolidación fiscal, informarle a las autoridades fiscales sobre las pérdidas que tienen derecho a aplicar como créditos fiscales. La correcta presentación de este documento no solo facilita la recuperación de recursos, sino que también asegura el cumplimiento de las obligaciones fiscales conforme a la normativa vigente.Marco Normativo y Evolución Histórica
La figura del Aviso de Crédito por Concepto de Pérdidas Fiscales surge de la necesidad de regular la forma en que las empresas pueden manejar sus pérdidas fiscales, especialmente a partir de reformas que modificaron la Ley del ISR. Desde su implementación inicial, se han realizado ajustes en las disposiciones que regulan su presentación, destacando su importancia en la Ley Federal de Procedimiento Administrativo. Reformas Clave en la Legislación- 2014: Se introdujeron cambios para facilitar el acceso a créditos fiscales por pérdidas.
- 2016: Se establecieron disposiciones transitorias que permiten a los grupos de consolidación aplicar pérdidas acumuladas.
- 2020: Se implementaron medidas adicionales para simplificar el proceso de presentación a través del Buzón Tributario.
El Rol del Aviso en la Gestión Fiscal
Este aviso no solo es un requisito formal, sino que juega un papel crucial en la gestión fiscal y financiera de las empresas. Al presentar el Aviso de Crédito por Concepto de Pérdidas Fiscales, las empresas pueden:- Recuperar parte de sus pérdidas fiscales, lo que puede influir positivamente en su flujo de caja.
- Evitar sanciones por parte de la autoridad fiscal al cumplir con las obligaciones relacionadas con la aplicación de pérdidas fiscales.
- Planificar estratégicamente sus finanzas considerando el impacto de estos créditos en sus declaraciones futuras.
Desglose del Formulario: Sección por Sección
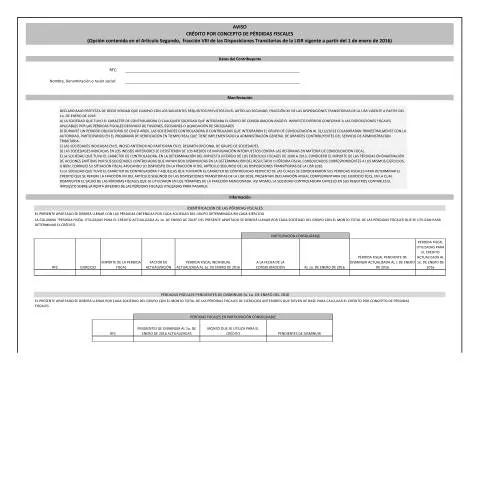
El formulario del Aviso de Crédito por Concepto de Pérdidas Fiscales está compuesto por varias secciones que deben ser completadas con precisión. A continuación, se presenta un análisis detallado de cada una de las partes más relevantes del formulario, enfatizando los aspectos que suelen ser motivo de confusión.Datos del Contribuyente
En esta sección, se deben proporcionar los datos generales del contribuyente. Es fundamental asegurarse de que la información sea actualizada y que coincida con los registros del Servicio de Administración Tributaria (SAT). Las claves a incluir son el RFC y la razón social, que deben ser compatibles con las bases de datos de la autoridad fiscal.Identificación de las Pérdidas Fiscales
Esta parte del formulario requiere detallar las pérdidas fiscales que se están solicitando para el crédito. Los contribuyentes deben:- Listar las pérdidas fiscales de ejercicios anteriores.
- Indicar el monto que se utilizará para determinar el crédito actualizado al 1 de enero de 2016.
Manifestación de Cumplimiento
En esta sección, se debe declarar bajo protesta de decir verdad que se cumplen con todos los requisitos establecidos en la normativa. Los requisitos clave incluyen:- Confirmar que la sociedad controladora ha pagado los impuestos correspondientes por las pérdidas fiscales derivadas de fusiones o liquidaciones.
- Afirmar la colaboración trimestral con la autoridad tributaria para la verificación en tiempo real.
Justificantes para la Presentación
Para asegurar la validez del Aviso de Crédito por Concepto de Pérdidas Fiscales, se deben presentar ciertos justificantes que varían según el contexto de cada empresa. Este apartado es esencial, ya que la falta de documentación adecuada puede llevar a la inadmisibilidad de la solicitud.Documentación Requerida según el Escenario
| Escenario | Documentación Específica |
|---|---|
| Fusiones y Escisiones | Actas de las asambleas que aprueben las fusiones, estados financieros que reflejen las pérdidas. |
| Liquidaciones | Documentación legal de la liquidación y sus implicaciones fiscales. |
| Controversias Fiscales Previas | Documentales que respalden la desistimiento de los medios de impugnación. |
Perfil de los Contribuyentes y Situaciones Específicas
No todos los contribuyentes son iguales, y el Aviso de Crédito por Concepto de Pérdidas Fiscales puede aplicarse de forma distinta dependiendo del perfil de la empresa. A continuación, se detallan algunas características clave de los contribuyentes que pueden verse beneficiados por este procedimiento.Empresas de Grupo y Consolidación Fiscal
Particularmente, aquellas empresas que forman parte de un grupo consolidado tienen acceso a ventajas específicas. Estas empresas deben:- Contar con un control mínimo del 51% en la sociedad controladora.
- Presentar el aviso de manera conjunta, donde se integren todas las pérdidas fiscales de cada sociedad del grupo.
Excepciones y Casos Particulares
Existen casos en los que la aplicación del aviso puede no ser tan directa. Por ejemplo, si una empresa ha sido objeto de una auditoría reciente, puede estar sujeta a restricciones para presentar el aviso hasta que se resuelvan ciertas controversias fiscales. Además, si una empresa ha optado por el régimen opcional de grupo de sociedades, no podrá realizar esta declaración.Relación con Otros Trámites Fiscales
El Aviso de Crédito por Concepto de Pérdidas Fiscales es parte de una cadena de trámites que cada contribuyente debe gestionar. Es esencial entender cómo se relaciona este aviso con otros formularios y obligaciones fiscales.Interacción con Declaraciones Anuales
La presentación del aviso está estrechamente vinculada con las declaraciones anuales. Es fundamental que los contribuyentes:- Realicen la declaración anual complementaria en caso de haber utilizado pérdidas fiscales en ejercicios anteriores.
- Cancelen el impuesto sobre la renta diferido en sus registros contables al aplicar el crédito por pérdidas fiscales.
Formularios Conexos y Distinciones Clave
Es importante saber que existen otros formularios que, aunque pueden parecer similares, tienen distintos propósitos y requisitos. Por ejemplo, el aviso de compensación de saldos a favor, que se utiliza en contextos totalmente diferentes. La clave está en conocer:- Las diferencias en los campos requeridos.
- Las consecuencias de la no presentación de cada uno de ellos.
Consejos Prácticos para una Presentación Exitosa
Para finalizar, aquí se presentan algunas recomendaciones prácticas que pueden facilitar la presentación del Aviso de Crédito por Concepto de Pérdidas Fiscales:- Verificar toda la información antes de presentar el aviso. Los errores pueden costar tiempo y dinero.
- Consultar con expertos fiscales para resolver dudas específicas sobre la normativa y cómo aplicar las pérdidas fiscales.
- Mantener un buen registro documental que respalde todas las pérdidas y créditos solicitados.
Requisitos Específicos para la Presentación del Aviso de Crédito
Para presentar un Aviso de Crédito por concepto de pérdidas fiscales, es fundamental que los contribuyentes cumplan con una serie de requisitos específicos que aseguran la correcta tramitación del mismo. A continuación, se detallan los elementos mínimos que deben incluirse en el escrito libre presentado ante el Servicio de Administración Tributaria (SAT):
- Identificación del Contribuyente: Incluir el nombre completo o razón social, así como el Registro Federal de Contribuyentes (RFC) correspondiente.
- Descripción de las Pérdidas Fiscales: Detallar claramente la naturaleza de las pérdidas fiscales, incluyendo el período fiscal al que corresponden y los conceptos que las originaron.
- Documentación Soporte: Presentar copias de los documentos que justifiquen las pérdidas fiscales, tales como declaraciones fiscales previas, estados financieros, y cualquier otro documento relevante que respalde la solicitud.
- Justificación del Aviso: Incluir una breve exposición de motivos que explique la razón por la que se solicita el crédito por pérdidas fiscales, y cómo este afectará de manera positiva al cumplimiento fiscal del contribuyente.
- Datos de Contacto: Proporcionar información actualizada de contacto, incluyendo correo electrónico y número telefónico, para facilitar cualquier comunicación posterior del SAT.
Es recomendable que los contribuyentes revisen las guías y manuales que el SAT pone a disposición en su portal oficial, donde se pueden encontrar ejemplos y formatos de apoyo que pueden facilitar la elaboración del aviso.
Impacto de las Pérdidas Fiscales en la Planificación Fiscal
Las pérdidas fiscales no son solo un elemento a considerar en el momento de presentar un aviso al SAT; también juegan un papel clave en la planificación fiscal general de un negocio. A continuación, se analizan algunos aspectos que los contribuyentes deben tener en cuenta al respecto:
- Proyección de Impuestos: Al reconocer pérdidas fiscales en un ejercicio, los contribuyentes pueden proyectar una disminución en su carga tributaria en años futuros, lo que puede mejorar la liquidez de la empresa y permitir reinversiones.
- Estrategias de Amortización: Las pérdidas fiscales pueden ser amortizadas contra utilidades futuras, lo que significa que los contribuyentes deben diseñar estrategias fiscales que permitan maximizar la utilización de estas pérdidas a través de una adecuada planificación de ingresos y gastos.
- Análisis del Entorno Económico: Es crucial que, al considerar pérdidas fiscales y su reclamación, se realice un análisis de la situación económica del entorno en el que opera la empresa. Una gestión adecuada de las pérdidas podría ser esencial para mantener la viabilidad del negocio en tiempos de crisis económica.
Las empresas pueden beneficiarse al trabajar con un asesor fiscal que les ayude a optimizar el uso de las pérdidas fiscales dentro de su planificación tributaria, asegurando así que todas las oportunidades sean consideradas y que se cumpla con la normatividad vigente.
Aspectos Legales Relacionados con el Aviso de Crédito
El aviso de crédito por concepto de pérdidas fiscales se encuentra regulado bajo la Ley del Impuesto Sobre la Renta (ISR) y es importante que los contribuyentes estén al tanto de ciertos aspectos legales que pueden influir en su presentación:
- Plazos de Presentación: Es fundamental que el aviso sea presentado dentro de los plazos establecidos por la ley, ya que el incumplimiento puede resultar en la pérdida de derechos sobre el crédito fiscal solicitado. Generalmente, el plazo para presentar el aviso es el mismo que el de la declaración anual de impuestos.
- Revisión por parte del SAT: Una vez presentado el aviso, el SAT tiene la facultad de llevar a cabo revisiones y auditorías para verificar la consistencia de la información proporcionada. Es recomendable mantener toda la documentación de soporte organizada y disponible para cualquier requerimiento.
- Precedentes Administrativos: Existen casos previos en los que la interpretación de las pérdidas fiscales ha sido objeto de disputas. Los contribuyentes deben estar informados sobre los antecedentes y resoluciones que el SAT ha emitido en relación con casos similares, ya que esto puede influir en la manera en que se presente el aviso.
El cumplimiento adecuado de estas normativas y la presentación del aviso de crédito son pasos esenciales para garantizar que los contribuyentes puedan beneficiarse de sus pérdidas fiscales de manera legal y eficiente.