La Importancia del Recurso de Reposición en el Ámbito Tributario
Cuando un ciudadano recibe un acto administrativo de la Agencia Tributaria (AEAT) que no considera justo o correcto, tiene el derecho de manifestar su desacuerdo a través del Recurso de Reposición. Este procedimiento es crucial, ya que permite al recurrente solicitar la revisión de una decisión previa, asegurando así sus derechos y garantizando una correcta administración de justicia tributaria.
¿Cuándo es necesario presentar este recurso?
Este recurso es especialmente relevante en situaciones donde se ha notificado un acto administrativo que afecta negativamente al contribuyente, ya sea por una liquidación de impuestos, sanciones o denegaciones de solicitudes. En estos casos, si el interesado no está conforme con la decisión, debe actuar rápidamente para no perder la oportunidad de defender sus intereses.
- Liquidación de impuestos: Cuando la cantidad exigida no se ajusta a la realidad fiscal del contribuyente.
- Sanciones: Ante la imposición de multas que el afectado considere injustas.
- Denegaciones: En caso de que se rechace una solicitud de devolución o bonificación tributaria.
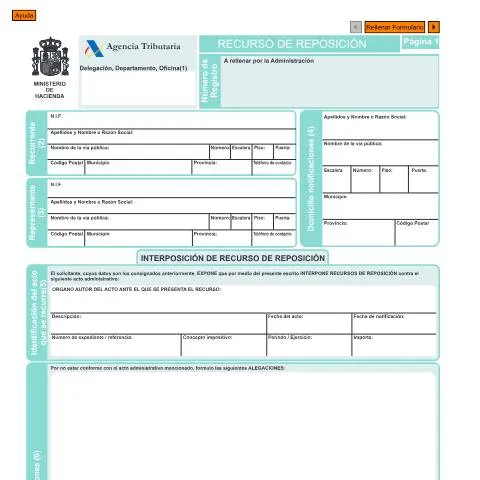
Estructura y Contenido del Formulario
El Formulario de Interposición de Recurso de Reposición se divide en varias secciones que el contribuyente debe completar con cuidado. Es crucial que cada apartado se rellene correctamente para evitar retrasos o rechazos en el proceso. A continuación, se detalla cada sección del formulario:
Datos Identificativos
En esta sección se deben ingresar los datos personales del recurrente, tales como:
- N.I.F. (Número de Identificación Fiscal)
- Nombre y apellidos o razón social.
- Domicilio de notificaciones, que es esencial para la comunicación por parte de la AEAT.
Identificación del Acto Administrativo
Es fundamental especificar el acto administrativo que se está recurriendo. Esto incluye:
- Descripción del acto.
- Fecha de notificación y fecha del acto.
- Número de expediente o referencia del caso.
Asegúrese de que esta información coincida exactamente con la recibida para evitar confusiones.
Criterios de Presentación y Canales Disponibles
El recurso puede presentarse a través de diferentes canales, dependiendo de la preferencia del interesado. Conocer las opciones disponibles puede facilitar el proceso:
- Presencial: Acudiendo a la oficina correspondiente de la AEAT. Se recomienda solicitar cita previa para evitar largas esperas.
- Telemático: Utilizando la sede electrónica de la AEAT, lo que permite una gestión más ágil y rápida. No obstante, es necesario contar con un certificado digital o usar el sistema Clave PIN.
¿Qué diferencias hay entre los canales de presentación?
| Canal | Ventajas | Desventajas |
|---|---|---|
| Presencial | Asesoramiento directo, posibilidad de aclarar dudas al momento. | Mayor tiempo de espera, horarios limitados. |
| Telemático | Comodidad y rapidez, no requiere desplazamiento. | Dependencia de la tecnología, necesidad de asistencia técnica en caso de problemas. |
Las Alegaciones: Fundamentos del Recurso
Uno de los elementos más críticos en el formulario es la sección dedicada a las alegaciones. Aquí, el recurrente debe exponer los motivos por los cuales impugna el acto administrativo. Es recomendable ser claro y preciso, así como fundamentar legalmente las razones que justifican el recurso.
- Incluir referencias a normativas o leyes que sustenten la posición del recurrente puede ser decisivo.
- Pueden anexarse documentos que respalden las alegaciones, como facturas, contratos o cualquier documento relevante.
La importancia de la claridad y la precisión
Es esencial que las alegaciones sean redactadas de manera precisa y estructurada, evitando ambigüedades. Cualquier error o falta de información podría resultar en la desestimación del recurso.
Protocolos en Caso de Rechazo
Si el recurso de reposición es rechazado, el contribuyente tiene derecho a presentar otros recursos. Es vital que el interesado conozca los pasos a seguir tras un posible rechazo:
- Recurso de Alzada: Si se considera que el acto administrativo sigue siendo injusto.
- Recurso Contencioso-Administrativo: En caso de que se agoten las vías administrativas, se puede recurrir a la vía judicial.
Además, es recomendable revisar los fundamentos del rechazo para corregir posibles errores en futuras presentaciones.
Documentación Adicional y Garantías
Junto con el formulario, es necesario adjuntar la documentación que respalde las alegaciones. Esto puede incluir:
- Justificantes de pago.
- Cualquier documentación que refuerce la solicitud de suspensión de la ejecución del acto recurrido.
- Si el recurso se relaciona con una sanción tributaria, la ejecución de la misma quedará automáticamente suspendida.
Tipos de garantías necesarias
Si el acto administrativo impugnado no consiste en una sanción tributaria, se deberá aportar una garantía. Las opciones incluyen:
- Depósito de dinero efectivo en la Caja General de Depósitos.
- Aval o fianza solidaria de entidades financieras.
- Fianza personal solidaria.
- Seguro de caución.
Contexto Legal y Normativo
El procedimiento de interposición de recurso de reposición se encuentra regulado por la Ley 39/2015 del Procedimiento Administrativo Común de las Administraciones Públicas, que establece los derechos y deberes de los ciudadanos frente a la Administración. Esta norma garantiza un proceso justo y equitativo, proporcionando un marco legal claro para la presentación de recursos.
El artículo 124 de esta ley especifica que el recurso de reposición deberá interponerse en un plazo de un mes desde la notificación del acto administrativo, manteniendo el derecho del ciudadano a ser escuchado y a presentar sus alegaciones.
Especificidades según el perfil del contribuyente
Es relevante mencionar que la presentación del recurso puede cambiar dependiendo de la situación del recurrente:
- Extranjeros: Deberán presentar su N.I.E. y cumplir con los mismos plazos y requisitos que los nacionales.
- Menores de edad: Los recursos deben ser presentados por sus tutores legales.
- Personas con discapacidad: Pueden recibir asistencia adicional para entender y gestionar el proceso.
Impacto de un Olvido: Consecuencias en la Gestión Tributaria
Olvidar presentar el recurso de reposición en el plazo establecido puede tener serias consecuencias. El acto administrativo se entiende como firme y, por lo tanto, se pierde la capacidad de impugnarlo. Esto puede resultar en el cobro de deudas que el contribuyente considera injustas, además de generar intereses de demora y, en algunos casos, acciones judiciales que complican aún más la situación.
Es por ello que se recomienda mantener un seguimiento riguroso de todas las notificaciones y actos administrativos recibidos, actuando con prontitud ante cualquier desacuerdo.
¿Qué es el recurso de reposición y cuándo se puede interponer?
El recurso de reposición es un medio de impugnación administrativo que permite a los ciudadanos solicitar la revisión de un acto administrativo que les afecta negativamente. Este recurso se presenta ante el mismo órgano que emitió la resolución que se desea impugnar. Según la Ley 39/2015, el recurso tiene como finalidad solicitar la revisión de la resolución administrativa sin necesidad de acudir a la vía contencioso-administrativa.
Es importante destacar que el recurso de reposición sólo puede interponerse contra actos que no sean firmes, es decir, que aún sean susceptibles de modificación. Por lo general, los plazos para presentar este recurso son de un mes, aunque pueden variar dependiendo del tipo de acto administrativo y de la normativa específica que lo regule. En situaciones donde la resolución es expresa, el plazo se cuenta desde el día siguiente a la notificación del acto.
El recurso de reposición se puede presentar en diversas situaciones, tales como:
- Cuando se considere que se ha producido un error en los datos que justifican la resolución.
- Cuando se invoquen razones de tipo legal que no se hayan tenido en cuenta en la resolución original.
- Cuando se presenten nuevos hechos que puedan influir en la decisión tomada por la administración.
Existen ciertas excepciones en las que no cabe la interposición del recurso de reposición. Por ejemplo, los actos que pongan fin a la vía administrativa, aquellos que sean dictados en virtud de un recurso administrativo previo o en los que se haya denegado algún derecho de manera explícita. Es fundamental consultar la normativa vigente y los casos específicos para determinar la procedencia de este recurso.
Documentación necesaria para la interposición del recurso de reposición
Al interponer un recurso de reposición, es fundamental adjuntar la documentación necesaria que sustente la solicitud. Esto no solo facilita el trabajo de la administración al revisar el recurso, sino que también contribuye a una resolución más ágil y efectiva. A continuación, se detalla la documentación habitual que debe acompañar al formulario de recurso:
- Copia del acto administrativo impugnado: Es imprescindible presentar una copia del acto que se desea recurrir, ya que permite a la administración tener un conocimiento claro del caso.
- Justificante del interés legítimo: Es necesario acreditar que el recurrente tiene un interés jurídico que se ve afectado por el acto administrativo. Esto puede hacerse a través de documentación adicional que demuestre la relación entre el recurrente y el acto impugnado.
- Motivos del recurso: Es recomendable incluir una exposición clara y detallada de los motivos por los cuales se interpone el recurso. Esta sección debe estar bien argumentada y fundamentada en la normativa aplicable.
- Nueva documentación o pruebas: En caso de presentar nuevos hechos o pruebas que no se hayan tenido en cuenta en la resolución original, estas deben ser incluidas en el recurso.
Es importante recordar que la falta de presentación de alguno de estos documentos puede dar lugar a la inadmisión del recurso. Por tanto, se recomienda revisar cuidadosamente el contenido del recurso y de la documentación anexa antes de su presentación.
Plazos y procedimientos para la resolución del recurso de reposición
Una vez interpuesto el recurso de reposición, la administración tiene un plazo determinado para resolverlo. Según la Ley 39/2015, el plazo de resolución y notificación del recurso es de un mes. Este plazo comienza a contar desde el día siguiente a la presentación del mismo. Si la administración no resuelve el recurso en el plazo establecido, se entenderá que se ha producido un silencio administrativo positivo, lo que significa que se considera que el recurso ha sido estimado y, por lo tanto, el acto administrativo queda modificado o anulado.
El procedimiento de resolución del recurso de reposición se articula en varias fases:
- Admisión a trámite: Tras la presentación del recurso, el órgano competente revisa si se cumplen los requisitos formales y documentales. Si todo está en orden, se admite a trámite.
- Instrucción: En esta fase, el órgano puede requerir al recurrente información adicional, así como realizar las diligencias necesarias para esclarecer los hechos. También puede solicitar informes a otros órganos o departamentos.
- Resolución: Una vez finalizada la instrucción, el órgano competente emite una resolución que puede estimar o desestimar el recurso, debiendo fundamentar la decisión adoptada en derecho.
Es importante estar atento a los plazos y a las notificaciones que realice la administración, ya que cualquier falta en este sentido puede suponer la pérdida de derechos o de la posibilidad de acudir a instancias superiores en caso de que el recurso no sea estimado.