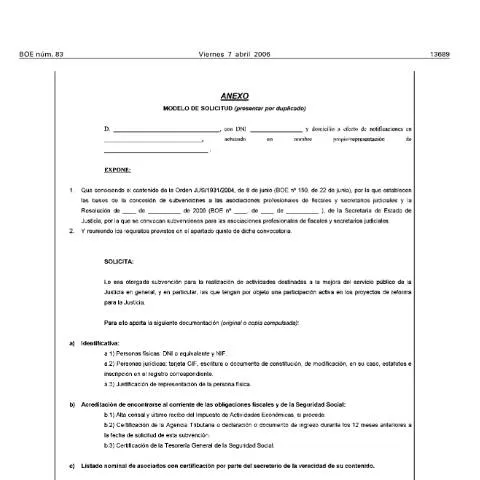
Contexto del Modelo de Solicitud Fiscales y Secretarios (2006)
La administración de justicia en España se apoya en diversos instrumentos que permiten a asociaciones de fiscales y secretarios judiciales solicitar subvenciones para mejorar los servicios públicos. Dentro de este marco, el Modelo de Solicitud Fiscales y Secretarios, establecido en 2006, se convertía en una herramienta esencial. Su finalidad es facilitar el acceso a recursos económicos que permitan a las entidades llevar a cabo proyectos que contribuyan a la reforma y mejora del sistema judicial.
Este documento se inscribe en el contexto de la Orden JUS/1931/2004, que establece las bases para conceder subvenciones a dichas asociaciones. La necesidad de un formulario estandarizado surge de la Ley 39/2015 del Procedimiento Administrativo Común de las Administraciones Públicas, que busca dar orden y claridad a los procedimientos administrativos.
Canales de Presentación del Modelo de Solicitud
Existen varios canales a través de los cuales se puede presentar el Modelo de Solicitud Fiscales y Secretarios. La elección de uno u otro depende de las preferencias del solicitante y de la naturaleza de la subvención.
- Presencial: Se puede presentar en las oficinas del Ministerio de Justicia o en cualquier registro administrativo. Es recomendable pedir cita previa para evitar largas esperas.
- En línea: A través de la sede electrónica del Ministerio de Justicia, los solicitantes pueden subir sus documentos y completar el formulario de manera digital. Este canal ofrece la ventaja de poder realizar trámites desde cualquier ubicación.
- Por correo: También es posible enviar el formulario por correo postal. En este caso, se debe tener en cuenta que el plazo de presentación se considera cumplido si se envía antes de la fecha límite, aunque la entrega efectiva pueda tardar más.
Es fundamental que los solicitantes tengan en cuenta las diferencias entre estos canales, especialmente en términos de tiempos de respuesta y requisitos adicionales que pueden variar según el método elegido.
Desglose de las Secciones del Modelo de Solicitud
El Modelo de Solicitud Fiscales y Secretarios está compuesto por varias secciones que deben ser completadas con atención para evitar errores que puedan retrasar el proceso. A continuación, se analizan cada una de estas secciones.
Identificación del Solicitante
Esta sección es crucial, ya que debe incluir información sobre la identidad del solicitante, ya sea una persona física o jurídica. Se requiere presentar el DNI/NIE para personas físicas, y en caso de entidades jurídicas, el CIF y documentos que acrediten la constitución y representación legal.
Documentación Requerida
Es esencial aportar copias de la documentación que respalde la solicitud. Errores comunes incluyen la falta de algún documento o el envío de copias no compulsadas, lo que puede resultar en la inadmisibilidad de la solicitud.
Justificación de obligaciones fiscales y de la Seguridad Social
Se necesita demostrar que tanto la asociación como sus miembros están al corriente en sus obligaciones fiscales y con la Seguridad Social. Se debe presentar la alta censal y certificaciones pertinentes. Esta sección puede ser fuente de confusiones, por lo que se recomienda revisar cada certificado antes de enviarlo.
Memoria de Actividades
La memoria explicativa es una parte vital, ya que detalla los propósitos y actividades que se llevarán a cabo. Los solicitantes deben ofrecer información clara y específica sobre el personal involucrado, recursos disponibles y actividades planificadas.
Proceso de Evaluación de la Solicitud
Una vez presentada la solicitud por el canal elegido, la administración comenzará el proceso de evaluación. Este trámite se rige por el principio de transparencia y debe respetar los plazos establecidos. En esta fase, es recomendable realizar un seguimiento del estado de la solicitud.
- Notificación de Recepción: Tras la presentación, se enviará un acuse de recibo que servirá como prueba de que la solicitud ha sido recibida.
- Evaluación: Se revisará toda la documentación presentada, así como el cumplimiento de los requisitos establecidos en la convocatoria.
- Resolución: La administración emitirá una resolución que puede ser favorable o desfavorable. En caso de ser positiva, se indicará la cuantía de la subvención concedida.
Calendario y Plazos Importantes
Los plazos para la presentación del Modelo de Solicitud son estrictos y se deben observar rigurosamente. Generalmente, el periodo de presentación se establece en las convocatorias anuales que publica el Ministerio de Justicia. Aquí se detallan algunos plazos clave:
| Actividad | Plazo |
|---|---|
| Publicación de la convocatoria | Varía según el año |
| Inicio de presentación de solicitudes | Generalmente, 30 días naturales desde la publicación |
| Finalización del plazo de solicitud | 30 días naturales |
| Resolución de la solicitud | Habitualmente, dentro de los 6 meses posteriores a la finalización del plazo |
¿Qué hacer en caso de Rechazo o Errores?
Si la solicitud es rechazada, el solicitante tiene derecho a conocer las razones de la denegación. La administración debe notificar al solicitante y ofrecer la posibilidad de subsanar errores en la solicitud, en caso de que esto sea posible. Los motivos más comunes de rechazo incluyen:
- Incompatibilidad con los criterios de la convocatoria.
- Documentación incompleta o incorrecta.
- Incumplimiento de obligaciones fiscales o con la Seguridad Social.
Ante la denegación, los solicitantes pueden presentar un recurso administrativo o solicitar la revisión de su solicitud, articulando los argumentos necesarios y aportando la documentación que valide su derecho.
Distinción con Otros Formularios Administrativos
Es común que los solicitantes confundan el Modelo de Solicitud Fiscales y Secretarios con otros formularios relacionados con la administración de justicia. Es importante destacar las diferencias:
| Formulario | Utilidad | Diferencias Clave |
|---|---|---|
| Modelo de Solicitud Fiscales y Secretarios | Subvenciones para actividades de asociaciones profesionales | Enfoque en la mejora del servicio público de Justicia |
| Modelo EX-15 | Solicitud de nacionalidad española | Relación personal con el proceso de nacionalidad |
| Modelo 790 código 012 | Pago de tasas administrativas | Enfocado en la liquidación de tasas, no en subvenciones |
Seguimiento del Proceso Administrativo
Una vez presentada la solicitud y tras recibir la resolución, los solicitantes deben estar atentos a varios aspectos. Es posible realizar un seguimiento del estado de la solicitud a través de la sede electrónica del Ministerio de Justicia, donde se puede verificar si la resolución ha sido publicada.
Si se concede la subvención, la administración especificará cómo y cuándo se realizará el pago. Es recomendable mantener una comunicación fluida con el organismo administrativo para aclarar dudas o recibir actualizaciones sobre el proceso.
Como última recomendación, se sugiere guardar todos los documentos y comunicaciones relacionadas con la solicitud para posibles consultas futuras.
¿Qué es el Modelo de Solicitud Fiscales y Secretarios (2006)?
El Modelo de Solicitud Fiscales y Secretarios (2006) es un formulario oficial que se utiliza en España para la presentación de solicitudes y trámites relacionados con el ámbito fiscal y administrativo. Este modelo está diseñado para facilitar la comunicación entre los ciudadanos y las distintas administraciones públicas, en especial las delegaciones de la Agencia Tributaria (AEAT) y otros organismos competentes en la gestión de impuestos y tasas. La correcta cumplimentación de este formulario es esencial, ya que cualquier error podría retrasar el proceso administrativo o, en el peor de los casos, llevar a la denegación de la solicitud presentada.
Este modelo es especialmente relevante para profesionales del sector legal y contable, así como para aquellos contribuyentes que necesiten realizar trámites específicos relacionados con su situación fiscal, como la solicitud de devoluciones, la presentación de recursos o la consulta de expedientes. Es fundamental tener en cuenta que la normativa que regula la utilización de este modelo puede estar sujeta a cambios, por lo que se recomienda revisar periódicamente el sitio web de la AEAT y otros organismos pertinentes para estar al tanto de las últimas actualizaciones.
Cómo rellenar el Modelo de Solicitud Fiscales y Secretarios (2006)
El proceso de cumplimentación del Modelo de Solicitud Fiscales y Secretarios (2006) requiere atención al detalle y una comprensión clara de la información solicitada. A continuación se describen las secciones principales del formulario y cómo debe ser completado cada apartado:
- Datos del solicitante: En esta sección, deberá incluirse el nombre completo, el Documento Nacional de Identidad (DNI) o el Número de Identificación de Extranjero (NIE) en caso de ser un ciudadano extranjero, y la dirección completa del solicitante. Es importante que estos datos sean exactos y estén actualizados, ya que se utilizarán para cualquier comunicación posterior.
- Motivo de la solicitud: Aquí se debe especificar el motivo por el cual se está presentando la solicitud. Esto puede incluir, por ejemplo, la petición de un informe fiscal, la consulta sobre el estado de una reclamación presentada anteriormente o cualquier otra cuestión relacionada con la normativa tributaria. Es recomendable ser lo más claro y conciso posible para evitar malentendidos.
- Documentación adjunta: En función del tipo de solicitud, pueden ser necesarios documentos adicionales. Por ejemplo, si se solicita una devolución de impuestos, se deberá presentar la declaración correspondiente y cualquier otra documentación que avale la solicitud. Asegúrese de enumerar todos los documentos que adjunta para facilitar la revisión por parte de la administración.
- Firma del solicitante: Finalmente, es obligatoria la firma del solicitante. La ausencia de la firma puede resultar en la inadmisibilidad de la solicitud.
Es fundamental revisar el formulario una vez cumplimentado antes de proceder a su presentación, ya que cualquier error puede conllevar a demoras en la gestión de la solicitud. Si tiene dudas sobre algún apartado, puede consultar con un asesor fiscal o acudir a las oficinas de la AEAT para recibir orientación directa.
Plazos para la presentación del Modelo de Solicitud Fiscales y Secretarios (2006)
Los plazos para presentar el Modelo de Solicitud Fiscales y Secretarios (2006) pueden variar dependiendo del tipo de solicitud realizada. En términos generales, la normativa fiscal establece ciertos plazos establecidos para cada trámite que se debe respetar rigurosamente. A continuación se detallan algunos de los plazos más comunes:
- Solicitud de devolución de impuestos: En el caso de solicitar la devolución de impuestos, el plazo para presentar la solicitud suele ser de cuatro años desde el final del período impositivo en cuestión. Esto significa que si, por ejemplo, se desea solicitar la devolución de un impuesto correspondiente al año fiscal 2020, deberá presentarse antes del 31 de diciembre de 2024.
- Recurso de reposición: Si se desea presentar un recurso de reposición contra una resolución de la AEAT, el plazo es de un mes desde la notificación del acto administrativo que se impugna. Este plazo es crucial, ya que la falta de presentación dentro del mismo puede llevar a la inadmisibilidad del recurso.
- Consultas tributarias: Para cualquier consulta tributaria que desee presentar, se recomienda hacerlo lo antes posible, ya que las respuestas pueden tardar en llegar y, en algunos casos, la normativa puede cambiar, afectando la validez de la consulta inicial.
Es importante recalcar que la normativa fiscal está sujeta a cambios; por lo tanto, siempre es recomendable verificar los plazos en el sitio web oficial de la AEAT o ponerse en contacto con un asesor fiscal para asegurarse de que está cumpliendo con todos los requisitos y plazos establecidos.