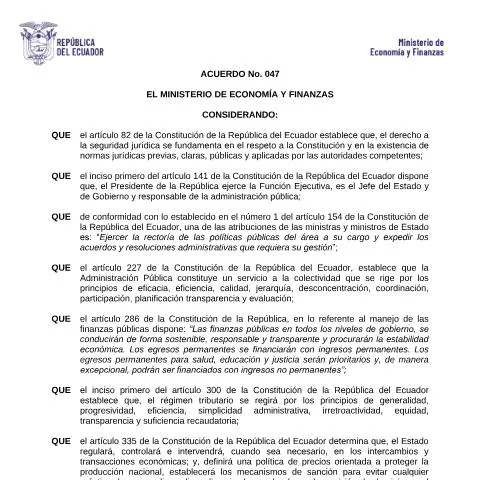
Relevancia del Acuerdo No. 047 en el Contexto Fiscal Ecuatoriano
El Acuerdo No. 047 emitido por el Ministerio de Economía y Finanzas del Ecuador es un documento clave para comprender las normativas que rigen el Impuesto a la Salida de Divisas (ISD). Este acuerdo establece un listado de partidas arancelarias que determinarán las tarifas del ISD aplicables a diversas importaciones, y su correcta aplicación es fundamental para garantizar la competitividad de las industrias nacionales y la sostenibilidad de las finanzas públicas.
El Impacto en la Economía Nacional
La normativa que establece las tarifas del ISD busca fomentar un ambiente de inversión propicio en el país, al mismo tiempo que se asegura una recaudación adecuada para el Estado. Al regular las tarifas aplicables a sectores específicos, como el farmacéutico, donde el 0% se aplica a ciertas subpartidas, se busca estimular la importación de materias primas necesarias para el funcionamiento de las industrias locales.
¿Quiénes Deben Presentar el Formulario del Acuerdo No. 047?
El formulario relacionado con el Acuerdo No. 047 debe ser presentado por todos los importadores que deseen realizar operaciones que involucren las subpartidas arancelarias mencionadas en el acuerdo. Esto incluye tanto personas naturales como jurídicas que realicen transacciones comerciales que estén sujetas al ISD.
- Importadores del sector farmacéutico: Aquellos que importan productos farmacéuticos deben prestar especial atención al listado, dado que tienen tarifas preferenciales.
- Empresas de otros sectores: El resto de las industrias también deberán cumplir con las tarifas establecidas que podrían ir del 2.5% en función de la subpartida correspondiente.
Desglose del Proceso: Desde la Presentación hasta la Aplicación
El proceso para la presentación del formulario del Acuerdo No. 047 incluye varias etapas que deben ser cuidadosamente seguidas para garantizar el cumplimiento de las normativas vigentes.
- Identificación de la subpartida arancelaria: Es esencial que el importador determine correctamente la subpartida arancelaria de los productos que desea importar.
- Recolección de documentos necesarios: Esto incluye la factura comercial, documentos de transporte y cualquier otro documento que respalde la operación.
- Completar el formulario: Debe llenarse con información precisa respecto a la operación, incluyendo los datos del importador y la descripción detallada de las mercancías.
- Presentación del formulario: Este se puede presentar en línea a través del sistema del SRI o de manera presencial en las oficinas de la entidad.
Una vez presentado, el SRI procederá a evaluar la información y determinar el valor del ISD según lo estipulado en el acuerdo.
Canales de Presentación: Ventajas y Desventajas
La presentación del formulario puede hacerse a través de diferentes canales: de manera física en las oficinas del SRI o de forma electrónica por medio de la plataforma del gob.ec.
| Canal | Ventajas | Desventajas |
|---|---|---|
| En línea |
|
|
| Presencial |
|
|
Rúbrica del Formulario: Elementos Clave y Sugerencias
El formulario del Acuerdo No. 047 tiene diversas secciones que requieren atención al momento de su llenado. Cada uno de estos elementos es crucial para el correcto procesamiento de la solicitud.
- Datos del importador: Asegúrese de incluir el número de RUC correctamente, así como el nombre y dirección fiscal.
- Descripción de las mercancías: Es fundamental que la descripción sea clara y concisa, incluyendo detalles como la cantidad y unidad de medida.
- Subpartida arancelaria: Verifique que corresponda exactamente con la lista proporcionada en el acuerdo. Un error aquí puede resultar en sanciones.
- Valor de la operación: Asegúrese de que el valor declarado en el formulario coincida con el de la factura, evitando discrepancias.
El Camino Después de la Presentación del Formulario
Una vez presentado el formulario, las autoridades fiscales tienen la responsabilidad de evaluar la información y determinar el impuesto aplicable. Este proceso puede involucrar diferentes escenarios:
- Aprobación inmediata: En caso de que todos los datos sean correctos, el importador recibe una confirmación y puede proceder con la importación.
- Requerimiento de información adicional: Si el SRI detecta inconsistencias o falta de información, puede solicitar aclaraciones al importador antes de aprobar el trámite.
- Rechazo del formulario: En situaciones donde hay errores o información engañosa, el formulario puede ser rechazado, lo que conlleva sanciones administrativas.
Consideraciones Finales sobre el Acuerdo No. 047
La correcta interpretación y aplicación del Acuerdo No. 047 es vital para todos los actores involucrados en el comercio exterior ecuatoriano. La implementación de este acuerdo no solo busca una recaudación fiscal eficiente, sino también el fortalecimiento de la economía nacional a través de políticas de comercio justo y competitivo.
Es fundamental que todos los importadores se mantengan informados sobre los cambios y actualizaciones en las normativas fiscales que puedan afectar sus operaciones comerciales. La vigilancia constante sobre el cumplimiento de estos acuerdos es esencial para evitar sanciones y fomentar un ambiente de negocios saludable en el Ecuador.
¿Qué es el Acuerdo 047 y su Importancia en el Comercio Exterior?
El Acuerdo 047, emitido por el Ministerio de Economía y Finanzas de Ecuador, establece un marco regulatorio fundamental para el manejo de partidas arancelarias en el país. Este acuerdo no solo define las condiciones y criterios para la clasificación de bienes importados, sino que también actualiza y simplifica el proceso para los operadores de comercio exterior.
En el contexto de la globalización, donde los intercambios comerciales son cada vez más frecuentes y complejos, el Acuerdo 047 se convierte en una herramienta vital. Facilita la identificación de productos y establece aranceles específicos que ayudan a proteger la producción nacional, fomentando así un equilibrio en la competencia entre productos importados y locales.
La importancia del Acuerdo 047 radica en su capacidad para adaptar el sistema arancelario a las necesidades del mercado ecuatoriano, tomando en cuenta factores como la producción interna, la demanda del consumidor y los tratados de libre comercio firmados por el Ecuador. Este ajuste continuo permite al país mantener una política arancelaria que promueva el desarrollo sostenible y la competitividad en el ámbito internacional.
Clasificación de Partidas Arancelarias y sus Implicaciones Fiscales
La clasificación de partidas arancelarias es un proceso crucial que determina el tipo de impuesto que se aplicará a las mercancías importadas. En virtud del Acuerdo 047, las empresas deben prestar especial atención a la correcta clasificación de sus productos en el listado de partidas arancelarias. Esto se debe a que un error en la clasificación puede resultar en el pago de un arancel más alto o, en el peor de los casos, en sanciones administrativas y multas por parte del Servicio Nacional de Aduana del Ecuador (SENAE).
Las partidas arancelarias están organizadas según el Sistema Armonizado de Designación y Codificación de Mercancías (SA), lo que permite una identificación estandarizada a nivel internacional. La correcta asignación de un código arancelario específico implica un conocimiento detallado de las características y composición del producto, así como de la normativa vigente en el país.
Además, la clasificación adecuada de productos puede influir en aspectos fiscales como el Impuesto al Valor Agregado (IVA) y otros tributos que pueden ser aplicables a las operaciones de comercio internacional. Por ejemplo, ciertos productos pueden estar exentos de IVA o sujetos a tarifas preferenciales si cumplen con acuerdos de libre comercio. Por lo tanto, es crucial que los importadores se mantengan informados sobre las actualizaciones en el Acuerdo 047 y las implicaciones fiscales asociadas a las partidas arancelarias.
Procedimiento para la Solicitud de Reconsideración de Partidas Arancelarias
En caso de que un importador considere que la clasificación arancelaria asignada a su producto no es correcta, el Acuerdo 047 establece un procedimiento para solicitar la reconsideración de la partida arancelaria. Este procedimiento es fundamental para garantizar que los derechos de los contribuyentes sean respetados y que se mantenga la transparencia en el sistema aduanero.
Para iniciar el proceso de reconsideración, el importador deberá presentar una solicitud formal al SENAE, incluyendo los siguientes documentos:
- Formulario de Solicitud de Reconsideración (FRA-01)
- Copia del RUC del solicitante
- Documentación que respalde la solicitud de reclamo (facturas, especificaciones técnicas del producto, etc.)
Es importante destacar que la solicitud de reconsideración debe ser presentada dentro de un plazo específico, que normalmente es de 10 días hábiles después de la notificación de la clasificación arancelaria. La falta de cumplimiento con este plazo puede resultar en la pérdida de la oportunidad de apelar la decisión.
Tras la presentación de la solicitud, el SENAE tiene un plazo de 30 días hábiles para pronunciarse sobre la reconsideración. Durante este tiempo, el importador puede ser contactado para proporcionar información adicional o aclaraciones necesarias respecto a su solicitud. Si el SENAE determina que la clasificación original es incorrecta, se emitirá una nueva resolución ajustando la partida arancelaria correspondiente.
Este procedimiento no solo es clave para los importadores, sino que también contribuye a la mejora continua del sistema arancelario ecuatoriano, permitiendo ajustes que se alineen con la realidad del mercado y las necesidades de los consumidores.