La importancia de la Factura de Nacionalización en el comercio colombiano
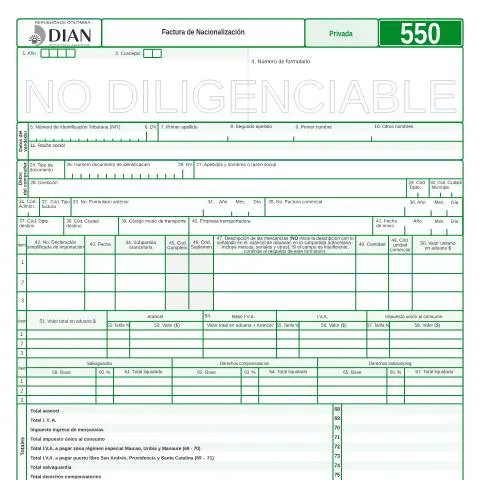
La Factura de Nacionalización, formalizada bajo el código F550-2008, tiene un rol crucial en el ámbito del comercio exterior en Colombia. Este documento es esencial para la legalización de mercancías provenientes de zonas de régimen aduanero especial, como Maicao, Uribia y Manaure, así como del puerto libre de San Andrés, Providencia y Santa Catalina. Su correcta diligencia y presentación son vitales para evitar sanciones y asegurar la adecuada circulación de productos en el territorio nacional.
¿Quiénes deben presentar la Factura de Nacionalización?
Solo los comerciantes debidamente inscritos en la Administración de Impuestos y Aduanas correspondiente a estas zonas pueden diligenciar la Factura de Nacionalización. Esto incluye a aquellos que realizan ventas a:
- Compradores radicados en el resto del país que realizan pedidos desde su domicilio comercial.
- Compradores que se trasladan a estas zonas en calidad de comerciantes para realizar compras.
Es fundamental que los comerciantes cuenten con su Número de Identificación Tributaria (NIT) y que todos los datos estén actualizados en el Registro Único Tributario (RUT).
Temporalidad y calendario de uso
La Factura de Nacionalización se presenta continuamente, pero hay plazos específicos que los comerciantes deben tener en cuenta. Desde su implementación, la normativa exige que los documentos sean entregados sin dilaciones y dentro de las regulaciones establecidas, favoreciendo un flujo de mercancías adecuado y controlado.
Además, es importante que el comerciante esté al tanto de los tiempos de respuesta de las entidades recaudadoras, para poder planificar sus operaciones comerciales sin contratiempos. La fecha de venta y el periodo fiscal impactan directamente en la obligación tributaria correspondiente.
Un vistazo a la estructura del formulario
La Factura de Nacionalización tiene una estructura específica que debe ser respetada en su llenado. A continuación, se detalla cada sección del formulario, resaltando aspectos clave:
| Campo | Descripción |
|---|---|
| Año | Diligencie el año de la presentación de la declaración, compuesto por cuatro dígitos (Ej.: 2008). |
| Concepto | Escriba el código que corresponda a la mercancía que se está nacionalizando. |
| Número de formulario | Debe incluir el número único asignado por la DIAN al formulario. |
| NIT del vendedor | Indique el NIT sin el dígito de verificación y sin caracteres adicionales. |
| Datos del comprador | Incluya la identificación del comprador, y en caso de ser persona natural, debe diligenciar apellidos y nombres. |
Al diligenciar, es crucial que no queden espacios en blanco; en caso de no aplicar, se debe colocar una ‘X’ o un ‘0’ donde corresponda. Esto garantiza la claridad y evita posibles inconvenientes en la tramitación.
Canales de presentación: ¿en línea o presencial?
La presentación de la Factura de Nacionalización puede realizarse a través de diferentes métodos. Es vital que el comerciante elija el canal adecuado según sus necesidades y la naturaleza de su operación:
- Online: A través del portal de la DIAN, donde se pueden diligenciar y presentar formularios de manera eficiente.
- Presencial: En las oficinas de la DIAN o en las entidades autorizadas para la recaudo de impuestos, donde es necesario llevar el formulario impreso.
Ambos métodos deben cumplir con las normativas vigentes, y es recomendable que los comerciantes mantengan un registro de sus trámites para futuras referencias.
Casos especiales en la Factura de Nacionalización
En determinadas situaciones, como la presencia de extranjeros o comerciantes menores de edad, la diligencia de la Factura de Nacionalización puede presentar particularidades. Por ejemplo:
- Los extranjeros deben presentar su cédula de extranjería o pasaporte, y cumplir con las regulaciones específicas establecidas por la DIAN para su categoría.
- En el caso de menores de edad, se requiere la autorización de sus padres o tutores para realizar transacciones comerciales que impliquen la nacionalización de mercancías.
Estos aspectos son esenciales para asegurar que el procedimiento se lleve a cabo de acuerdo a la ley, evitando así inconvenientes que puedan surgir en auditorías o controles posteriores.
Un recorrido detallado desde la preparación hasta la entrega
El proceso de diligenciamiento de la Factura de Nacionalización abarca varias etapas que van desde la preparación hasta la presentación del documento. Este recorrido incluye:
- Recolección de información: Obtención de los datos necesarios de los compradores y vendedores, así como de las mercancías involucradas.
- Diligenciamiento del formulario: Completar cada campo de forma precisa, siguiendo las instrucciones antes mencionadas.
- Revisión: Verificar que no haya errores o espacios en blanco; realizar las correcciones necesarias.
- Presentación: Elegir el canal de presentación y realizar la entrega del formulario, ya sea de forma física o digital.
- Confirmación de recepción: Asegurarse de recibir un comprobante de la presentación, que sirva como respaldo en caso de requerirlo.
Este proceso debe ser ejecutado con atención y cuidado, ya que cualquier error podría generar contratiempos en la obtención de la legalización de las mercancías.
Lo que sigue después de presentar la Factura de Nacionalización
Una vez presentada la Factura de Nacionalización, el comerciante debe estar preparado para los siguientes pasos. Estos pueden incluir:
- Pago de tributos: Los impuestos aduaneros liquidados en el formulario deben ser cancelados en la entidad correspondiente. Es fundamental hacerlo de manera puntual para evitar recargos.
- Seguimiento del estado de la nacionalización: Dependiendo del tipo de mercancía, pueden generarse auditorías o requerimientos adicionales por parte de la DIAN.
- Recibo de confirmación: Tras la verificación y validación, se recibirá una confirmación de que las mercancías han sido nacionalizadas adecuadamente.
Mantener una comunicación constante con la DIAN y estar al tanto de cualquier novedad o requisito adicional es clave para asegurar que no se presenten inconvenientes en el proceso.
Errores comunes y cómo evitarlos en el formulario
El diligenciamiento del formulario F550-2008 puede dar lugar a errores que, de no ser corregidos, podrían conllevar a sanciones o inconvenientes. Algunos de los más frecuentes incluyen:
- Diligenciar campos en blanco, lo cual es inaceptable. Siempre se debe utilizar una ‘X’ o un ‘0’ para completar espacios vacíos.
- Incluir información incorrecta en el NIT o en los datos del comprador, lo que puede causar demoras en el proceso de nacionalización.
- No realizar una revisión exhaustiva antes de la presentación, lo que puede resultar en la necesidad de rehacer la factura.
La mejor práctica es tener un procedimiento claro y organizado para el diligenciamiento del formulario, así como contar con el apoyo de un experto en temas aduaneros si es necesario.
Proceso de Nacionalización de Mercancías: Documentación y Requisitos
Para llevar a cabo el proceso de nacionalización de mercancías en Colombia, es fundamental contar con una serie de documentos que avalen la legalidad y el origen de los productos que se importan. La factura de nacionalización es uno de los documentos clave en este procedimiento, pero no es el único. A continuación, se detalla la documentación necesaria y los requisitos a cumplir.
1. Factura Comercial: Este es el documento que respalda la transacción de compra entre el exportador y el importador. Debe incluir información detallada sobre las mercancías, como la descripción, cantidad, precio y condiciones de venta.
2. Documento de Transporte: Puede ser un conocimiento de embarque, guía aérea o cualquier otro documento que evidencie la forma en que las mercancías han sido transportadas hasta el país. Este documento debe coincidir con la información presentada en la factura comercial.
3. Certificado de Origen: Este documento es importante para certificar el país de origen de las mercancías, lo cual puede influir en las tarifas arancelarias aplicables. Dependiendo del tratado de libre comercio que Colombia tenga vigente con el país exportador, este certificado puede ser un requisito obligatorio.
4. Declaración de Importación: Al momento de realizar la nacionalización, deberá presentar una declaración de importación en la que se detalle el valor de las mercancías y se especifiquen las tarifas arancelarias aplicadas. Este documento es fundamental para el cálculo de impuestos aduaneros.
5. Registro de Importador: Es necesario estar registrado ante la DIAN como importador, lo que implica contar con un RUT (Registro Único Tributario) activo y adecuado para el tipo de transacción que se desea realizar.
6. Permisos y Licencias: En algunos casos, especialmente para mercancías reguladas, será necesario contar con permisos o licencias específicas expedidas por entidades competentes, como el INVIMA para productos farmacéuticos o alimentos.
Es importante que todos estos documentos se presenten en el idioma español o en el idioma del país de origen con traducción oficial, si es necesario. Además, asegúrese de que estén debidamente firmados y sellados por las partes implicadas en la transacción.
Implicaciones Fiscales y Aduaneras de la Factura de Nacionalización
La factura de nacionalización no solo juega un papel crucial en el proceso aduanero, sino que también tiene importantes implicaciones fiscales que los importadores deben considerar. A continuación se analizan los aspectos fiscales que deben tenerse en cuenta.
1. Cálculo de Impuestos: La factura de nacionalización es la base para calcular los impuestos que deben pagarse al momento de la nacionalización de mercancías. Esto incluye el IVA, que en Colombia está fijado en un 19% (a partir de 2021), así como derechos arancelarios que pueden variar según la clasificación arancelaria de cada producto.
2. Retenciones en la Fuente: Dependiendo del tipo de mercancía y del régimen fiscal del importador, es posible que se deban aplicar retenciones en la fuente sobre los pagos realizados en el proceso de nacionalización. Esta situación varía significativamente según el perfil del importador y la naturaleza de la transacción.
3. Declaración de Renta: Los importadores deben considerar que las mercancías nacionalizadas forman parte de su inventario y, por ende, deben ser incluidas en la declaración de renta. Este aspecto es particularmente relevante para empresas que manejan un alto volumen de importaciones y deben llevar un control riguroso de sus cuentas.
4. Devolución de Impuestos: Existen casos en los que puede solicitarse la devolución de impuestos pagados en exceso durante el proceso de nacionalización. Esto se encuentra regulado por la DIAN y es importante contar con los documentos que respalden dicha solicitud, incluida la factura de nacionalización.
5. Validación de Precios de Transferencia: Para empresas que realizan transacciones entre partes relacionadas, es importante que los precios indicados en la factura comercial y, por ende, en la factura de nacionalización, cumplan con la normativa de precios de transferencia. Esto implica que los precios deben ser acordes al valor de mercado y estar debidamente documentados.
Errores Comunes en la Factura de Nacionalización y Cómo Evitarlos
A pesar de que el proceso de nacionalización es un procedimiento administrativo común, existen errores que pueden llevar a complicaciones y retrasos en la liberación de las mercancías. Aquí se encuentran algunos de los errores más frecuentes y consejos para evitarlos.
1. Inexactitudes en los Detalles del Producto: Uno de los errores más comunes es la discrepancia entre la descripción de los productos en la factura comercial y en la factura de nacionalización. Es vital que ambas facturas coincidan en cuanto a la descripción, cantidad y clasificación arancelaria, para evitar problemas con la aduana.
2. Falta de Documentación de Apoyo: No presentar todos los documentos requeridos puede llevar a que la nacionalización se considere incompleta. Verifique que cuenta con todos los documentos necesarios y que estén debidamente firmados y sellados.
3. Errores en los Cálculos de Impuestos: Los cálculos incorrectos de los impuestos a pagar pueden resultar en sanciones o multas por parte de la DIAN. Asegúrese de revisar todos los cálculos y, si es necesario, consulte a un experto en comercio exterior para que le ayude a verificar la información.
4. No Verificar la Validez del RUT: Un RUT inactivo o incorrecto puede obstaculizar el proceso de nacionalización. Asegúrese de que su RUT esté actualizado y refleje correctamente su situación tributaria actual.
5. No Comunicar Cambios en la Transacción: Si hay cambios en las condiciones de la transacción después de que se haya emitido la factura de nacionalización, es crucial informar a la DIAN de inmediato. Esto incluye cambios en el valor de la mercancía, en los términos del transporte o en la cantidad de productos importados.
Evitar estos errores no solo facilitará el proceso de nacionalización, sino que también asegurará que su empresa mantenga buenas relaciones con las autoridades aduaneras y fiscales.