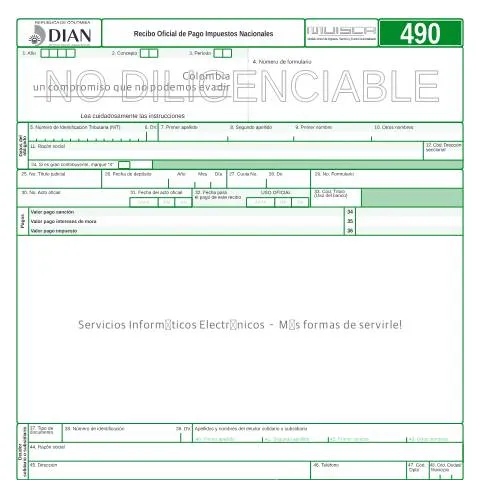
El Recibo Oficial de Pago Impuestos Nacionales: Un Pilar en la Gestión Tributaria Colombiana
El Recibo Oficial de Pago Impuestos Nacionales, conocido formalmente como F490-2010, es un documento clave en el sistema tributario colombiano. Su importancia radica en que permite a los contribuyentes cumplir con sus obligaciones fiscales mediante el pago de impuestos nacionales. En este artículo, desglosaremos su uso, el proceso de completado y presentación, además de abordar casos particulares y cómo este recibo se inserta en un marco administrativo más amplio.
Contexto y Naturaleza del Recibo Oficial F490-2010
Emitido por la Dirección de Impuestos y Aduanas Nacionales (DIAN), el Recibo F490-2010 se ha convertido en una herramienta esencial para todas las personas naturales y jurídicas que deben realizar pagos de impuestos nacionales por cualquier año gravable. Es importante destacar que este recibo excluye tributos aduaneros y obligaciones cambiarias, que tienen sus propios formularios específicos.
A partir del año 2010, la implementación de este recibo ha sido crucial para facilitar el proceso de recaudación de impuestos, asegurando que los contribuyentes puedan documentar de manera efectiva sus pagos y, por ende, sus responsabilidades fiscales.
¿Quiénes deben utilizar este recibo?
El uso del Recibo F490-2010 es obligatorio para:
- Contribuyentes que realicen pagos de impuestos nacionales.
- Personas naturales y jurídicas que actúen como responsables principales, solidarios o subsidiarios.
- Entidades que deban cumplir con sanciones tributarias o intereses de mora.
Además, quienes realicen pagos como deudores solidarios o subsidiarios deben asegurarse de completar correctamente el recibo para evitar complicaciones futuras con la DIAN.
Completar el Recibo F490-2010: Un Proceso Paso a Paso
El llenado del Recibo F490-2010 exige precisión y atención al detalle. A continuación, se presenta una guía detallada para completar cada sección del recibo:
- Año: Ingrese el año correspondiente al periodo fiscal del impuesto a pagar.
- Número de Identificación Tributaria (NIT): Escriba su NIT sin puntos ni guiones.
- Dígito de Verificación (DV): Si su NIT tiene un DV, inclúyalo en esta sección.
- Razón Social: Para personas jurídicas, registre la razón social como aparece en el RUT.
- Datos del Deudor Solidario o Subsidiario: Complete nombre y apellidos, así como el tipo de documento de identificación.
- Concepto y Período: Especifique el concepto del impuesto y el período correspondiente.
- Cuotas: Indique el valor del impuesto a pagar, los intereses de mora y las sanciones, si las hubiera.
Se deben diligenciar todas las casillas que correspondan y aproximar los valores al múltiplo de mil más cercano. Si no hay monto a registrar, se debe escribir '0'. Es crucial diligenciar un recibo por cada concepto y período de pago.
Procedimiento para la Entrega y Pago del Recibo
Una vez completado, el Recibo F490-2010 debe ser presentado en una entidad recaudadora autorizada. El proceso incluye:
- Visitar una entidad bancaria o agente autorizado para realizar el pago.
- Presentar el recibo junto con el pago correspondiente.
- Asegurarse de obtener una copia sellada del recibo como comprobante de pago.
La fecha efectiva para el pago debe ser registrada en el recibo, asegurando que cumple con las obligaciones fiscales correspondientes. Recuerde que los pagos tardíos pueden acarrear intereses de mora adicionales.
Casos Particulares y Excepciones en el Uso del Recibo
Existen situaciones específicas que pueden afectar la forma en que se utiliza el Recibo F490-2010. Estos casos incluyen:
- Contribuyentes Extranjeros: Deben presentar la documentación adicional que los identifique como contribuyentes en Colombia y llenar el recibo con su número de identificación extranjero.
- Contribuyentes con Sanciones: Si está pagando una sanción, debe detallar el valor correcto en la sección de pagos, resaltando los motivos de la sanción.
- Menores de Edad: En el caso de que el deudor sea menor, el recibo debe ser diligenciado por un tutor o representante legal.
En cada uno de estos escenarios, es crucial contar con la asesoría adecuada para asegurarse de que el trámite se realice correctamente y evitar inconvenientes futuros con la DIAN.
Interacción con la DIAN: Seguimiento y Tratamiento del Documento
Una vez que ha presentado su Recibo F490-2010, puede ser útil hacer un seguimiento del estado del pago y la aceptación del mismo por parte de la DIAN. Esto se puede realizar a través de los canales oficiales de la entidad:
- Consultar el estado del pago mediante el portal de la DIAN.
- Contactar a la DIAN a través de su línea de atención al cliente.
- Consultar con un asesor tributario si surgen dudas sobre su situación tributaria.
Es recomendable guardar todos los comprobantes y recibos relacionados para facilitar cualquier consulta futura o aclaración de pagos realizados.
El Recibo y su Relación con Otros Documentos Fiscales
Es fundamental comprender cómo el Recibo F490-2010 se diferencia de otros formularios y documentos que pueden parecer similares, como:
| Documento | Propósito | Uso |
|---|---|---|
| F490-2010 | Pago de impuestos nacionales | Presentado por todo tipo de contribuyentes para liquidar impuestos |
| Declaración de Renta | Declaración anual de ingresos y deducciones | Uso por personas naturales y jurídicas para reportar ingresos |
| RUT | Registro Único Tributario | Inscripción tributaria de contribuyentes en Colombia |
Cada uno de estos formularios cumple funciones específicas dentro del sistema tributario, por lo que es esencial utilizarlos correctamente para evitar inconvenientes con la administración tributaria.
Aspectos Finales y Consideraciones Importantes
El Recibo Oficial de Pago Impuestos Nacionales es más que un simple formulario; es una herramienta vital para garantizar que los contribuyentes cumplan con sus obligaciones fiscales de manera correcta y efectiva. Al ser consciente de su importancia, así como de los pasos a seguir para su correcto llenado y entrega, se puede evitar complicaciones futuras y fomentar un ambiente tributario más transparente y eficiente.
Por lo tanto, es recomendable estar actualizado sobre cualquier cambio normativo que pueda afectar el uso de este recibo, así como sobre las fechas límites para su presentación y pago, asegurando así el cumplimiento con la legislación tributaria colombiana.
¿Qué es el Recibo Oficial de Pago de Impuestos Nacionales?
El Recibo Oficial de Pago de Impuestos Nacionales es un documento que sirve como comprobante de que una persona natural o jurídica ha cumplido con sus obligaciones fiscales ante la DIAN (Dirección de Impuestos y Aduanas Nacionales) en Colombia. Este recibo no solo acredita que un pago ha sido realizado, sino que también es fundamental para llevar un control de las obligaciones tributarias de los contribuyentes. Por lo tanto, es esencial para aquellos que desean estar al día con sus responsabilidades fiscales y evitar sanciones o intereses moratorios.
Proceso para Obtener el Recibo Oficial de Pago
Para obtener el Recibo Oficial de Pago de Impuestos Nacionales, usted debe seguir un proceso específico que involucra varios pasos. A continuación, se detalla el procedimiento:
- Acceso a la plataforma de la DIAN: Ingrese al sitio oficial de la DIAN y diríjase a la sección de trámites en línea. Asegúrese de tener su NIT (Número de Identificación Tributaria) y su cédula de ciudadanía a la mano.
- Seleccionar el tipo de impuesto: Una vez dentro de la plataforma, elija el tipo de impuesto que desea pagar. Puede ser el Impuesto sobre la Renta, el IVA, entre otros. Cada impuesto tiene un procedimiento específico, por lo que es importante seleccionar el correcto.
- Generar el formulario de pago: La plataforma le permitirá generar el formulario de pago correspondiente. Este formulario tendrá un número específico asignado y deberá ser llenado con la información requerida.
- Realizar el pago: Una vez que haya completado el formulario, deberá proceder a realizar el pago. Esto puede hacerse a través de diferentes medios, como entidades bancarias autorizadas o plataformas de pago en línea.
- Descargar el recibo: Tras la confirmación del pago, podrá descargar su Recibo Oficial de Pago en formato PDF desde la misma plataforma de la DIAN. Es recomendable guardarlo en un lugar seguro y tener una copia física.
Importancia del Recibo Oficial de Pago en la Gestión Fiscal
El Recibo Oficial de Pago de Impuestos Nacionales juega un papel crucial en la gestión fiscal de individuos y empresas en Colombia. A continuación, se analizan algunas de sus principales importancias:
- Comprobante de cumplimiento: Este recibo es la evidencia tangible de que usted ha cumplido con su obligación tributaria. En caso de ser requerido por la DIAN, este documento le servirá para demostrar que está al día en sus pagos.
- Reducción de sanciones: Al tener el recibo, usted minimiza el riesgo de enfrentarse a sanciones por parte de la DIAN. Esto es especialmente relevante si se presenta una auditoría o revisión de su situación tributaria.
- Acceso a beneficios fiscales: Algunos beneficios o deducciones fiscales pueden estar condicionados a la demostración de pagos oportunos y correctos. El Recibo Oficial es fundamental para acceder a estos beneficios.