La Declaración de Renta y Complementarios: Marco General y Importancia
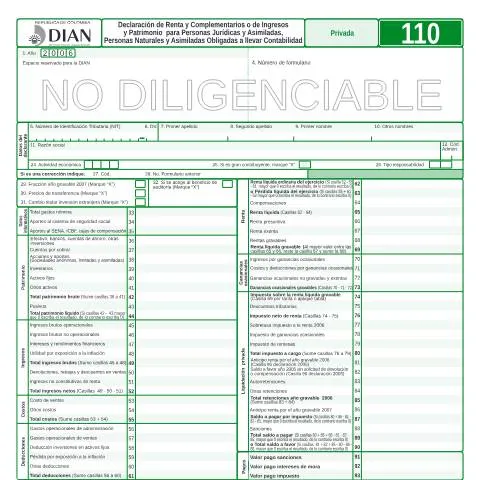
En un contexto fiscal cada vez más exigente, la Declaración de Renta y Complementarios o de Ingresos y Patrimonio para personas jurídicas y asimiladas, personas naturales y asimiladas obligadas a llevar contabilidad (Código F110-2007) cobra una relevancia significativa. Este documento, destinado a ser presentado ante la Dirección de Impuestos y Aduanas Nacionales (DIAN), es una herramienta fundamental para el cumplimiento de las obligaciones tributarias en Colombia. Su correcta diligencia no solo asegura el cumplimiento de la ley, sino que también protege los intereses económicos del declarante.
¿Quiénes están obligados a presentar este formulario?
La presentación de este formulario es obligatoria para un grupo específico de contribuyentes. En particular, las siguientes entidades y personas deben diligenciarlo:
- Personas Jurídicas: Empresas constituidas legalmente que generan ingresos y están obligadas a llevar contabilidad.
- Personas Naturales: Individuos que, por su volumen de ingresos, también están requeridos a presentar la declaración de renta.
- Asimilados: Incluye personas que, aunque no son legalmente entidades, realizan actividades económicas similares a las de una empresa.
Es crucial revisar las especificaciones de la Ley 962 de 2005 y otros lineamientos establecidos por la DIAN para verificar si su situación fiscal requiere la presentación de este formulario.
Desglose de las secciones del formulario F110-2007
El formulario se compone de múltiples secciones que requieren información detallada. A continuación, se desglosan las principales secciones:
Datos del declarante
En esta sección, se solicita información básica del contribuyente:
- Número de Identificación Tributaria (NIT): Este es el identificador principal del contribuyente.
- Razón social: Nombre oficial de la entidad o persona natural.
- Datos de contacto: Incluyendo dirección y teléfono.
Ingresos
Esta categoría abarca todos los ingresos generados por la actividad económica del declarante, y se desglosa en:
- Ingresos brutos operacionales: Ventas, servicios y otros ingresos generados por las operaciones habituales.
- Ingresos no operacionales: Cualquier ingreso que no derive de la actividad principal.
Costos y deducciones
Aquí se registran los costos asociados a la generación de ingresos, que permiten determinar la utilidad gravable:
- Costo de ventas: Gastos directos relacionados con la producción.
- Otros costos: Gastos adicionales necesarios para la operación.
Calendario y Plazos para la Presentación
Es fundamental estar al tanto de las fechas establecidas por la DIAN para evitar sanciones. Generalmente, el plazo para la presentación de la declaración de renta se extiende desde el 1 de agosto hasta el 20 de octubre del año siguiente al gravable.
Los contribuyentes deben estar atentos a su número de identificación y las fechas específicas asignadas según el último dígito del NIT. Es recomendable utilizar el Portal Único del Estado colombiano para verificar el calendario de obligaciones tributarias.
Canales de Depósito: Opciones Disponibles
La presentación de la declaración puede llevarse a cabo a través de varios canales:
- En línea: A través del Portal de la DIAN, donde los contribuyentes pueden diligenciar y enviar su declaración directamente.
- En papel: En ciertas ocasiones, es posible presentar el formulario de manera física en las oficinas de la DIAN.
- Por un tercero: Es viable delegar esta tarea a un contador o revisor fiscal, siempre y cuando este esté debidamente registrado y autorizado.
La opción en línea es la más recomendada por su eficiencia y facilidad para realizar correcciones.
Errores Comunes y Consecuencias
La falta de atención en el diligenciamiento del formulario puede resultar en errores que pueden acarrear sanciones. Algunos de los errores más comunes incluyen:
- Datos incorrectos: Errores en el NIT o en los ingresos reportados.
- Falta de documentación: No adjuntar los soportes necesarios puede llevar a la inaceptación de la declaración.
- Presentación extemporánea: No cumplir con los plazos establecidos penaliza al contribuyente.
Si se presenta un error, es crucial corregirlo mediante una declaración de corrección, que debe ser presentada en un nuevo formulario. No se debe olvidar que toda casilla debe ser diligenciada nuevamente, siguiendo las instrucciones específicas de la DIAN.
Tratamiento de la Declaración por la DIAN
Una vez presentada la declaración, la DIAN lleva a cabo un proceso de revisión. Dependiendo de la complejidad y de la información proporcionada, puede realizar auditorías fiscales. Es recomendable que los contribuyentes estén preparados para esta eventualidad, manteniendo registros claros y documentación que respalde sus declaraciones.
Si se requiere seguimiento, se puede consultar el estado de la declaración a través del Portal Único, donde se puede verificar si la declaración ha sido aceptada o si hay requerimientos adicionales por parte de la autoridad fiscal.
Casos Particulares y Excepciones
Existen situaciones especiales que pueden modificar la forma de presentar la declaración. Algunos ejemplos incluyen:
- Contribuyentes extranjeros: Las personas que no residen en Colombia pero que generan ingresos en el país deben seguir un procedimiento específico, generalmente con apoyo de un contador que entienda la normativa fiscal colombiana.
- Menores de edad: Los menores que generan ingresos, generalmente a través de herencias o donaciones, deben tener un representante legal para realizar la declaración correspondiente.
- Urgencias económicas: En algunos casos, los contribuyentes pueden solicitar un plan de pago si no pueden cubrir el impuesto a tiempo.
Es fundamental consultar con un experto tributario para entender las implicaciones de cada uno de estos casos y cumplir adecuadamente con las obligaciones fiscales.
Documentación Previa: Justificantes y Soportes
Antes de diligenciar el formulario, es esencial tener listos todos los documentos necesarios. Los justificantes pueden incluir:
- Estados financieros: Balance general y estado de resultados que reflejen la actividad económica.
- Recibos y facturas: Soportes de ingresos y costos operativos.
- Documentos de identidad y NIT: Para validar la información del declarante.
La organización de estos documentos facilitará un proceso de diligenciamiento más ágil y efectivo, además de contribuir a una presentación más correcta y completa.
Requisitos para la Declaración de Renta de Personas Jurídicas en Colombia
La declaración de renta para personas jurídicas, que incluye sociedades limitadas, anónimas y otras entidades reconocidas en el país, debe cumplirse de acuerdo con la normatividad vigente y los requisitos específicos establecidos por la DIAN. Un aspecto crucial es la determinación del período gravable; las personas jurídicas, por lo general, deben presentar su declaración de renta en el mes de abril del año siguiente al período fiscal correspondiente.
Para realizar la declaración, usted debe contar con la siguiente documentación y requisitos:
- NIT: Registro que identifica a la entidad ante la DIAN.
- Libros contables: Los estados financieros deben estar debidamente registrados y actualizados.
- Certificados de retención: Documentos que demuestran las retenciones realizadas sobre ingresos y pagos efectuados a terceros.
- Declaraciones de IVA e ingresos: Es necesario presentar las declaraciones de otros impuestos que la entidad haya presentado a la DIAN.
- Comprobante de ingresos y gastos: Detalle de las operaciones realizadas durante el año fiscal, que respalden el monto declarado.
También es fundamental que la persona jurídica esté al día con sus obligaciones tributarias, ya que la DIAN puede realizar verificaciones y auditorías que afecten el resultado de la declaración. Cualquier inconsistencia puede conllevar sanciones y ajustes tributarios que incrementen la carga impositiva de la empresa.
Obligaciones de las Personas Naturales y Asimiladas en su Declaración de Renta
Las personas naturales y asimiladas que están obligadas a llevar contabilidad también tienen responsabilidades específicas al momento de presentar su declaración de renta. Esta obligación se extiende a aquellos que obtienen ingresos superiores a un umbral establecido por la DIAN, así como a quienes realizan actividades comerciales, profesionales o de servicios de manera habitual.
Para cumplir con esta obligación, usted debe tener en cuenta los siguientes aspectos:
- Uso del RUT: Asegúrese de que su Registro Único Tributario (RUT) esté actualizado, ya que es esencial para la identificación tributaria ante la DIAN.
- Documentación de ingresos: Es necesario acumular y organizar todos los soportes de ingresos recibidos durante el año fiscal. Esto incluye recibos, facturas y otros documentos que respalden la procedencia de los ingresos.
- Gastos deducibles: Identifique y registre todos los gastos que pueden ser deducibles. Esto incluye costos relacionados con su actividad económica y otros gastos permitidos por la ley.
- Declaraciones previas: Asegúrese de haber presentado las declaraciones de IVA y otros impuestos que correspondan, ya que esto puede facilitar la presentación de la declaración de renta.
- Asesoría Profesional: Considere la opción de contar con un contador o asesor tributario que le ayude a optimizar su declaración y a cumplir con todos los requerimientos legales.
Es importante mencionar que el incumplimiento en la presentación de la declaración puede traer consigo sanciones económicas y el inicio de procesos de auditoría por parte de la DIAN, lo que podría afectar significativamente su situación financiera y reputación tributaria.
Plazos y Sanciones por la No Presentación de la Declaración de Renta
La presentación de la declaración de renta es un deber legal que todos los contribuyentes deben cumplir en los plazos establecidos por la DIAN. Las fechas límites suelen variar según el último dígito del NIT de cada contribuyente, y la DIAN publica anualmente un calendario tributario en su página web, donde se pueden consultar estos plazos.
El incumplimiento de estos plazos puede acarrear diversas sanciones, que se clasifican generalmente de la siguiente manera:
- Sanción por no presentar la declaración: Se puede imponer una sanción equivalente a un porcentaje del impuesto que debió haberse declarado, lo cual puede incrementar el monto a pagar si la declaración es presentada con atraso.
- Sanción por errores u omisiones: Si se presentan declaraciones con errores que afectan el monto a pagar, la DIAN puede aplicar sanciones basadas en la magnitud del error y la intencionalidad.
- Intereses moratorios: Además de las sanciones, el contribuyente deberá pagar intereses moratorios sobre el valor del impuesto no declarado o no pagado en el tiempo estipulado.
Es fundamental que usted mantenga un control riguroso de sus fechas límites y obligaciones tributarias para evitar complicaciones. Una buena práctica es utilizar herramientas digitales o calendarios para recordar estas fechas y asegurarse de que su declaración se presente a tiempo.