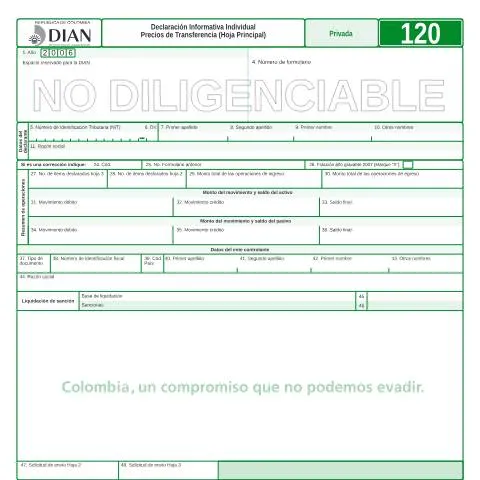
El Formulario F120-2007: Un Pilar en la Declaración de Precios de Transferencia
La Declaración Informativa Individual de Precios de Transferencia (hoja principal), identificada con el código F120-2007, se ha consolidado como una herramienta esencial para el cumplimiento tributario en Colombia. Este formulario, que se remonta a su creación en el año 2007, es crucial para las empresas y personas naturales que realizan operaciones con entidades vinculadas, asegurando la transparencia y la correcta contabilización de sus transacciones comerciales.
Contexto y Relevancia del Formulario F120-2007
El objetivo principal de la Declaración de Precios de Transferencia es reportar las operaciones realizadas entre entidades vinculadas. La importancia de este formulario radica en que permite a la Dirección de Impuestos y Aduanas Nacionales (DIAN) verificar si los precios aplicados en estas transacciones son consistentes con el valor de mercado, evitando la manipulación y distorsiones fiscales.
Conforme a la Ley 962 de 2005, se exige la presentación de esta información de manera gratuita en el Portal del Estado Colombiano, lo que facilita su acceso y cumplimiento por parte de los contribuyentes. Este aspecto es vital, ya que muchas veces las empresas desconocen la importancia de cumplir con esta obligación, lo que puede acarrear sanciones significativas.
Preparación y Justificación de los Documentos Necesarios
Para la correcta presentación de la Declaración F120-2007, es esencial que el declarante prepare una serie de documentos que respaldarán la información reportada. A continuación, se detallan los principales justificativos que deben considerarse, ordenados según la situación del contribuyente:
- Personas naturales: Deben tener a mano su NIT, cédula de ciudadanía, y comprobantes de las operaciones realizadas con entidades vinculadas.
- Personas jurídicas: Además del NIT y la cédula, deben incluir documentos que justifiquen los montos declarados, tales como contratos y facturas de operaciones.
- Empresas extranjeras: Aquellas que operan en Colombia deben presentar su NIT colombiano y documentos que evidencien la relación con las entidades vinculadas.
Es crucial que todos los documentos estén actualizados y que se correspondan con la información que se va a registrar en el formulario. Cualquier incongruencia puede resultar en una auditoría o sanciones por parte de la DIAN.
Desglosando el Proceso de Diligenciamiento de la Declaración
El proceso de presentación de la Declaración F120-2007 se compone de dos etapas fundamentales. A continuación, se describen paso a paso las acciones que debe realizar el declarante:
- Generación de archivos XML: Se deben generar archivos con los datos correspondientes a las Hojas 2 y 3 de la declaración. Esto puede hacerse a través del propio sistema de la empresa o utilizando el prevalidador de datos disponible en el sitio web de la DIAN.
- Presentación de información: La información debe ser presentada de manera virtual. Es obligatorio seguir el procedimiento que estipula la DIAN, y la presentación presencial no es válida para este formulario.
Una vez presentada la información, el siguiente paso es el diligenciamiento de la hoja principal de la declaración, que incluye la firma electrónica y la presentación virtual de documentos. Para ello, el contribuyente debe seguir la guía de diligenciamiento proporcionada por la DIAN.
Canales de Depósito: Opciones y Recomendaciones
La Declaración F120-2007 debe ser presentada exclusivamente por medios digitales. A diferencia de otros trámites fiscales que permiten la presentación en papel, este formulario ha sido diseñado para ser diligenciado y presentado de manera virtual. A continuación, se exponen las opciones disponibles:
- Portal DIAN: La DIAN ofrece un portal exclusivo donde los contribuyentes pueden presentar la declaración. Es importante que el usuario tenga un registro actualizado en el portal para acceder a este servicio.
- Plataformas de terceros: Algunas empresas desarrollan software especializado que permite el diligenciamiento y presentación de la declaración de manera más ágil, aunque siempre debe verificarse que estos cumplan con las normativas establecidas por la DIAN.
Es fundamental que el contribuyente se asegure de que está utilizando un canal seguro y oficial para evitar problemas futuros.
Fechas Clave: Calendario de Presentación
El cumplimiento oportuno de la Declaración F120-2007 es crucial para evitar sanciones. A continuación, se detalla el calendario de presentación, que es esencial tener en cuenta:
| Año Fiscal | Fecha de Inicio | Fecha Límite |
|---|---|---|
| 2007 | 1 de marzo de 2008 | 30 de abril de 2008 |
Es crucial que el declarante esté atento a estas fechas, ya que la presentación tardía puede resultar en la imposición de sanciones y multas, lo que podría afectar gravemente la situación financiera de la empresa o persona natural.
Los Elementos Esenciales del Formulario: Una Mirada Detallada
El Formulario F120-2007 se compone de varias secciones, cada una de las cuales debe ser diligenciada con sumo cuidado. A continuación, se ofrece un desglose de las principales rubricas del formulario, junto con algunos consejos prácticos:
Datos del Declarante
En esta sección, es fundamental que el NIT y el dígito de verificación (DV) se ingresen correctamente. Cualquier error puede llevar a confusiones y complicaciones en el proceso de validación de la declaración.
Operaciones Declaradas
Las operaciones que se reportan deben corresponder a las transacciones realizadas con entidades vinculadas. Es vital incluir tanto los ingresos como los egresos, y asegurarse de que los montos sean coherentes con la documentación respaldatoria.
Información Adicional
Los campos destinados para la información adicional deben ser completados con cuidado; aquí se pueden incluir detalles sobre las relaciones comerciales, tipos de bienes o servicios intercambiados, y justificaciones de precios.
Prestar atención a estos detalles no solo evitará sanciones, sino que también permitirá un mejor entendimiento de los riesgos relacionados con la gestión de precios de transferencia.
Implicaciones y Consecuencias de la Declaración
La falta de presentación o la presentación inadecuada de la Declaración F120-2007 puede acarrear serias consecuencias para el declarante. La DIAN puede llevar a cabo auditorías que resulten en sanciones económicas o, en casos extremos, acciones legales. Además, un mal manejo de esta obligación tributaria puede afectar la reputación empresarial y generar desconfianza entre socios comerciales.
Por otro lado, el cumplimiento efectivo de esta declaración puede abrir puertas a nuevas oportunidades comerciales, mejorando la imagen del contribuyente ante las autoridades fiscales y potenciales socios comerciales.
Aspectos a Considerar para Casos Particulares
No todos los contribuyentes tienen el mismo perfil, y algunos pueden enfrentarse a situaciones particulares que requieren atención especial al momento de presentar el Formulario F120-2007. A continuación, se describen algunos de estos casos:
- Operaciones con entidades del exterior: Los contribuyentes que realicen operaciones con entidades extranjeras deben asegurarse de cumplir con las normativas de precios de transferencia internacionales, así como de reportar adecuadamente las transacciones en la declaración.
- Correcciones a declaraciones anteriores: En caso de detectar errores en declaraciones previas, es posible presentar una corrección. Este proceso implica la repetición del procedimiento de presentación, reemplazando completamente la declaración anterior.
- Negocios en reestructuración: Las empresas que atraviesan procesos de reestructuración deben tener en cuenta las implicaciones fiscales de las operaciones con entidades vinculadas y cómo se deben reportar en la declaración.
Abordar estos casos particulares con seriedad y profesionalismo es esencial para evitar problemas futuros y garantizar el cumplimiento de las obligaciones tributarias.
¿Quiénes están obligados a presentar la Declaración Informativa Individual de Precios de Transferencia?
La obligación de presentar la Declaración Informativa Individual de Precios de Transferencia, conforme a lo dispuesto por la DIAN, recae sobre aquellos contribuyentes que realicen operaciones con partes vinculadas, tanto nacionales como internacionales. En este sentido, se consideran partes vinculadas aquellas que se encuentran bajo el mismo control o que tienen una relación significativa que podría influir en las condiciones de transacción. Esto incluye, pero no se limita a, sociedades que pertenecen a un mismo grupo empresarial, así como cualquier persona natural o jurídica que tenga la capacidad de influir en las decisiones económicas de otra. Para el año fiscal en curso, la DIAN ha establecido un umbral de ingresos que determina los contribuyentes obligados a presentar esta declaración, lo cual es fundamental que usted verifique en el portal de la DIAN o en la normativa vigente para evitar sanciones.
Además, las entidades que integran grupos multinacionales que superen ciertos umbrales de ingresos consolidados, deben presentar la declaración, así como sus filiales en Colombia. Esto incluye no solo a las entidades que realizan ventas, sino también a aquellas que prestan servicios, arrendan bienes o realizan cualquier tipo de transacción con entidades vinculadas. La normativa busca asegurar que las empresas lleven a cabo sus operaciones en condiciones de mercado, es decir, que los precios aplicados en las transacciones entre partes vinculadas sean coherentes con los utilizados entre partes independientes, promoviendo así la equidad fiscal y evitando la erosión de la base imponible.
Aspectos a considerar al llenar la Declaración Informativa Individual de Precios de Transferencia
Al momento de completar la Declaración Informativa Individual de Precios de Transferencia, hay varios aspectos que usted debe tener en cuenta para garantizar que su información sea precisa y cumpla con los requisitos establecidos por la DIAN:
- Identificación precisa de las partes vinculadas: Asegúrese de incluir todas las entidades vinculadas que han realizado transacciones relevantes durante el periodo fiscal. Esto incluye la razón social, el NIT y la relación que mantiene con su empresa. La omisión de alguna de estas partes puede resultar en multas significativas.
- Documentación respaldatoria: Es fundamental que conserve y presente la documentación que respalde las operaciones realizadas, incluyendo contratos, facturas y cualquier otro documento que justifique los precios aplicados a las transacciones. La falta de esta documentación puede llevar a la DIAN a cuestionar los precios y a imponer ajustes tributarios.
- Elección del método de valoración: Según la normativa, usted debe seleccionar el método de valoración más adecuado para las transacciones realizadas. Existen varios métodos, como el método del costo, el método de precios comparables y el método del margen neto. La elección del método correcto debe basarse en la naturaleza de la transacción y la disponibilidad de información.
Una vez que haya considerado estos aspectos, es recomendable realizar una revisión exhaustiva del formulario antes de su presentación. Esto no solo le ayudará a detectar posibles errores, sino que también le permitirá tener una mayor tranquilidad en caso de ser objeto de revisiones por parte de la DIAN en el futuro.
Recursos adicionales y asistencia en el proceso de declaración
Para facilitar la presentación de la Declaración Informativa Individual de Precios de Transferencia, la DIAN ha dispuesto de una serie de recursos y herramientas en su portal oficial. A continuación, se detallan algunas de las mejores prácticas y opciones que usted puede explorar:
- Guías y manuales: En el portal de la DIAN, usted encontrará guías detalladas que explican paso a paso el proceso de llenado de la declaración, así como ejemplos prácticos que pueden ayudarlo a entender mejor los requerimientos específicos.
- Asesorías personalizadas: La DIAN ofrece la posibilidad de solicitar asesorías personalizadas a través de sus oficinas regionales. Aprovechar este servicio puede ser especialmente útil si su empresa realiza transacciones complejas o si tiene dudas específicas sobre su situación tributaria.
- Foros y webinars: La entidad frecuentemente organiza foros y webinars donde se abordan temas relacionados con la tributación y, en particular, con los precios de transferencia. Participar en estos eventos le puede proporcionar información actualizada y la oportunidad de interactuar con expertos en la materia.
- Comunicados y actualizaciones: Manténgase informado a través de los comunicados oficiales de la DIAN, donde se publican cambios normativos, interpretaciones y plazos importantes que podrían afectar su obligación de presentar la declaración.
Conocer estos recursos y utilizarlos adecuadamente puede optimizar su proceso de declaración y minimizar el riesgo de errores que puedan derivar en sanciones.