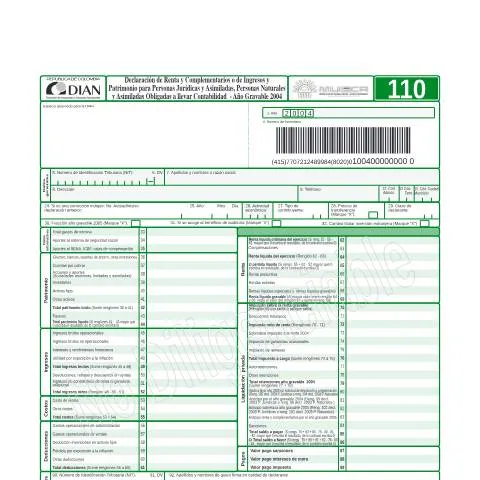
La Declaración de Renta: Un Pilar Fundamental para Personas Jurídicas y Asimiladas
En el contexto tributario colombiano, la Declaración de Renta y Complementarios para personas jurídicas y personas naturales asimiladas que están obligadas a llevar contabilidad es un trámite esencial. Esta declaración no solo permite al Estado recaudar ingresos necesarios para su funcionamiento, sino que también es una herramienta de control y transparencia que ayuda a los contribuyentes a regularizar su situación fiscal. El formulario F110-2005, correspondiente al año gravable 2004, se enmarca dentro de este contexto y su correcta diligencia es crucial para evitar sanciones y asegurar el cumplimiento de las normativas vigentes.
¿Quiénes son los Obligados a Presentar la Declaración y Cuáles son sus Responsabilidades?
Las entidades que deben presentar esta declaración incluyen tanto a personas jurídicas como a personas naturales asimiladas que cumplan con el requisito de llevar contabilidad. Esto incluye, generalmente, a las sociedades anónimas, sociedades limitadas, así como a aquellos individuos que, aun no siendo personas jurídicas, tienen un nivel de ingresos que les obliga a llevar contabilidad.
Es importante destacar que la obligación de presentar esta declaración no se limita a las entidades que generan utilidades. También deben declarar quienes, aunque no obtengan ganancias, tengan activos que superen los montos establecidos por la ley. Además, el contribuyente debe asegurarse de que toda la información contenida en el formulario sea precisa y veraz, ya que la presentación de información errónea puede resultar en sanciones severas.
Canales de Presentación: Opciones Disponibles para el Contribuyente
La presentación de la Declaración de Renta puede realizarse a través de varios canales, lo que ofrece flexibilidad a los contribuyentes:
- En línea: A través del Portal Único del Estado, donde los contribuyentes pueden diligenciar y enviar su formulario de manera digital. Este método es recomendado por la Dirección de Impuestos y Aduanas Nacionales (DIAN) debido a su rapidez y facilidad de uso.
- Formato físico: En caso de optar por este método, el contribuyente deberá imprimir el formulario F110-2005 y presentarlo en las oficinas de la DIAN. Este proceso, aunque menos ágil, es necesario en ciertos casos específicos donde se requieran documentos físicos.
- Guichet: Para quienes prefieren un contacto directo, es posible acudir a las sedes de la DIAN y presentar el formulario en persona, donde recibirán asistencia si lo requieren.
Independientemente del canal elegido, es fundamental seguir las instrucciones específicas que la DIAN ha dispuesto en su portal y asegurarse de realizar el trámite en los plazos establecidos.
Documentación Necesaria: Preparación y Requisitos Previos
Antes de proceder al diligenciamiento del formulario F110-2005, es crucial reunir la documentación necesaria que respalde las cifras que se van a declarar. Esto incluye:
- Estado financiero: Balance general, estado de resultados y estados de flujo de efectivo, que demuestren la situación económica de la entidad.
- Retenciones en la fuente: Documentos que certifiquen las retenciones realizadas a lo largo del año gravable.
- Comprobantes de ingresos: Facturas y documentos que justifiquen los ingresos recibidos.
- Comprobantes de costos y deducciones: Todo documento que valide las deducciones declaradas, tales como gastos operacionales y pagos realizados.
Asegurarse de contar con toda la documentación en orden no solo facilita el diligenciamiento, sino que también es fundamental para responder a posibles requerimientos de la DIAN tras la presentación de la declaración.
Fechas Clave: Calendario Tributario y Consecuencias de la Presentación Tardía
El cumplimiento de los plazos establecidos por la DIAN es esencial. La Declaración de Renta para el año gravable 2004 debe ser presentada en el mes de mayo de 2005, aunque las fechas exactas de presentación pueden variar dependiendo del último número del NIT.
Además, es fundamental recordar que la presentación atrasada de la declaración puede conllevar penalizaciones que incrementan a medida que se demora el cumplimiento de esta obligación. La DIAN aplica sanciones económicas que pueden ser significativas, y también puede generar un interés moratorio sobre los montos que no fueron declarados y pagados en los plazos correspondientes.
| NIT final | Fecha de presentación |
|---|---|
| 0-1 | 2 de mayo de 2005 |
| 2-3 | 3 de mayo de 2005 |
| 4-5 | 4 de mayo de 2005 |
| 6-7 | 5 de mayo de 2005 |
| 8-9 | 6 de mayo de 2005 |
Distinciones entre el Formulario F110-2005 y Otros Documentos Similares
El formulario F110-2005 es específico para personas jurídicas y asimiladas, lo que lo diferencia de otras declaraciones que pueden ser utilizadas por contribuyentes individuales u otros tipos de entidades. Por ejemplo, el formulario para personas naturales que no llevan contabilidad tiene requisitos y estructuras distintas. Esta diferencia es crucial, ya que utilizar el formulario incorrecto puede resultar en errores en la declaración y, potencialmente, en sanciones por parte de la DIAN.
Además, el F110-2005 incluye secciones específicas para reportar información sobre ingresos, costos, deducciones y el cálculo de impuestos que son únicos para las entidades que manejan contabilidad, lo que no es requerido en formularios más simples.
Seguimiento y Resolución: ¿Qué Sucede Después de la Presentación?
Una vez presentado el formulario, el contribuyente tiene el derecho de realizar un seguimiento del estado de su declaración. La DIAN ofrece herramientas en su portal oficial que permiten a los contribuyentes consultar el estado de sus formularios. Esto es especialmente útil para confirmar que la declaración ha sido recibida y aceptada sin observaciones.
En caso de requerimientos adicionales de información o si se identifica algún error en la declaración, la DIAN puede comunicarse con el contribuyente. Es recomendable que el contribuyente esté preparado para responder rápidamente y presentar la información solicitada, de lo contrario, puede enfrentar sanciones o complicaciones en su estado tributario.
Aspectos Finales: Beneficios de una Declaración Correcta y Puntual
Cumplir con la presentación del formulario F110-2005, de manera correcta y a tiempo, no solo evita sanciones, sino que también permite a las empresas mantener una buena reputación frente a la DIAN. Además, al estar al día con sus obligaciones fiscales, las entidades pueden acceder a beneficios como la posibilidad de obtener créditos tributarios y, en algunos casos, formar parte de programas de auditoría que pueden reducir su carga tributaria futura.
La declaración de renta es, por lo tanto, más que un simple trámite; es una oportunidad para contribuir al desarrollo del país, asegurando que se cumplan las normativas fiscales y que se mantenga la transparencia en las operaciones de la entidad. Es vital que los contribuyentes entiendan la importancia de este proceso y se preparen adecuadamente para cumplir con sus obligaciones fiscales.
Obligaciones tributarias para personas jurídicas y naturales asimiladas
En Colombia, la declaración de renta y complementarios es un deber fundamental para las personas jurídicas y los contribuyentes que tienen la consideración de personas naturales asimiladas, especialmente aquellos que están obligados a llevar contabilidad. A continuación se detallan las principales obligaciones tributarias que deben cumplir estos contribuyentes de acuerdo al año gravable 2004.
Las personas jurídicas, que incluyen sociedades anónimas, limitadas y otros tipos de entidades, deben presentar su declaración de renta anualmente, reportando sus ingresos, costos y deducciones. Esta declaración se presenta ante la DIAN, utilizando el formulario específico correspondiente al tipo de contribuyente. Las fechas de presentación dependen del último dígito del NIT de la entidad, siguiendo el calendario dispuesto por la DIAN para cada año fiscal.
Por otro lado, las personas naturales asimiladas que deben llevar contabilidad incluyen aquellos que, independientemente de su régimen tributario, realizan actividades comerciales y están obligados a llevar libros contables. Estas personas también deben presentar la declaración de renta, cumpliendo con las mismas normas que las personas jurídicas, y deben tener en cuenta las deducciones permitidas, tales como gastos de salud, educación y otros costos necesarios para la generación de ingresos.
En el caso de las personas naturales asimiladas, es fundamental que mantengan una adecuada contabilidad y registros de sus operaciones, ya que esto no solo les facilitará el proceso de declaración, sino que también les permitirá justificar los ingresos y deducciones ante la DIAN en caso de requerimientos.
Deducciones y beneficios tributarios aplicables
La Ley 962 de 2005 establece diferentes deducciones y beneficios tributarios que son aplicables a los contribuyentes que presentan la declaración de renta. Entre las deducciones más relevantes para las personas jurídicas y naturales asimiladas obligadas a llevar contabilidad en el año gravable 2004 se encuentran:
- Gastos de operación: Todos los gastos necesarios y pertinentes para la generación de los ingresos son deducibles. Esto incluye nómina, arrendamientos, servicios públicos, y otros costos operativos.
- Inversiones en activos fijos: La depreciación de activos fijos adquiridos puede ser deducida en la declaración, lo que puede impactar positivamente en el cálculo de la renta gravable.
- Donaciones: Las donaciones efectuadas a entidades sin ánimo de lucro que estén registradas ante la DIAN pueden ser deducibles, hasta un límite que se determina anualmente.
- Intereses pagados: Los intereses pagados por créditos utilizados en la actividad productiva son deducibles, siempre que cumplan con los requisitos establecidos por la ley.
Además de las deducciones, existen beneficios tributarios que pueden aplicar, tales como la posibilidad de acceder a exenciones o tarifas preferenciales en el impuesto de renta si se cumplen ciertos criterios, como el tamaño de la empresa o la ubicación geográfica de la misma. Es importante que los contribuyentes se asesoren adecuadamente para maximizar el uso de estas deducciones y beneficios en su declaración.
Impacto de la normativa vigente y cambios recientes
El contexto tributario en Colombia ha ido evolucionando, y aunque el año gravable 2004 tiene sus propias particularidades, es crucial que los contribuyentes estén al tanto de cómo los cambios normativos pueden afectar su situación fiscal. Desde la promulgación de la Ley 962 de 2005, se han realizado múltiples reformas que impactan tanto la forma de declarar como las obligaciones tributarias de las personas jurídicas y naturales asimiladas.
Uno de los cambios más significativos ha sido la modernización de los procesos de declaración a través de plataformas digitales. A partir de esta ley, se ha incentivado la presentación de declaraciones en línea, facilitando la vida de los contribuyentes y permitiendo un mejor control por parte de la DIAN. Este avance ha llevado a que muchos contribuyentes opten por la presentación electrónica de su declaración, lo cual debe ser considerado por aquellos que aún llevan a cabo sus trámites de manera manual.
Es fundamental que los contribuyentes estén atentos a las resoluciones y circulares emitidas por la DIAN, ya que en estas se establecen procedimientos, requisitos y fechas límites que deben cumplirse para evitar sanciones. Cambios en las tarifas del impuesto de renta y en la forma de calcular los ingresos pueden afectar directamente las obligaciones tributarias de las entidades y personas asimiladas.
Finalmente, es recomendable que los contribuyentes busquen asesoría fiscal de profesionales competentes que les ayuden no solo a cumplir con sus obligaciones, sino también a optimizar su carga tributaria, aprovechando todas las deducciones y beneficios disponibles en el marco de la ley vigente.