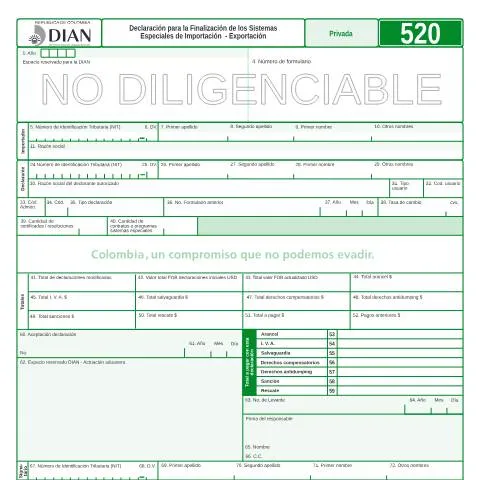
Contexto y Relevancia de la Declaración F520-2007
La Declaración para la Finalización de los Sistemas Especiales de Importación - Exportación, identificada con el código F520-2007, juega un papel crucial en el ámbito tributario y aduanero colombiano. Este formulario se inscribe dentro del marco normativo establecido por la Dirección de Impuestos y Aduanas Nacionales (DIAN), que regula las actividades de importación y exportación bajo sistemas especiales. A través de este documento, los importadores y exportadores pueden dar cierre a los sistemas especiales aplicados en sus operaciones, lo que implica la regularización de sus obligaciones tributarias.
Marco Normativo: Evolución y Fundamento Legal
La Ley 962 de 2005 establece que la regulación de los sistemas especiales de importación y exportación tiene como objetivo fomentar el comercio exterior y asegurar el cumplimiento de las normas tributarias. La Declaración F520-2007 es un producto de esta legislación, que busca facilitar la gestión de los contribuyentes a través de un proceso simplificado y transparente.
Además, es importante considerar que el uso de este formulario contribuye al control fiscal y aduanero, permitiendo a la DIAN verificar la correcta finalización de los beneficios otorgados durante el periodo de vigencia de los sistemas especiales, como los tratados de libre comercio y las ventajas arancelarias.
Calendario: Fechas Clave para el Cumplimiento
El proceso de presentación de la Declaración F520-2007 está sujeto a un calendario específico que los contribuyentes deben seguir. Generalmente, la presentación de este formulario debe realizarse al finalizar el periodo de vigencia del sistema especial utilizado, lo que normalmente ocurre anualmente. Esto se traduce en que, para aquellos que usaron estos sistemas durante el calendario fiscal anterior, la declaración debe ser presentada en el mes de mayo del año siguiente.
Una vez realizado el trámite, la DIAN tiene establecido un plazo para revisar y validar la información presentada, garantizando así que se cumplan las obligaciones tributarias asociadas.
Pasos para la Presentación de la Declaración F520-2007
El proceso para completar y presentar la Declaración F520-2007 se puede dividir en varias etapas claras que facilitan su entendimiento:
- Preparación de Documentación: Antes de proceder a completar el formulario, es necesario reunir los documentos e información relevante, incluyendo el NIT, la razón social del declarante, y detalles sobre las operaciones de importación y exportación.
- Completar el Formulario: Utilizando el formato oficial, se debe diligenciar cada uno de los campos requeridos, asegurándose de incluir información precisa sobre las transacciones y los valores FOB (Free On Board) de las declaraciones iniciales y actualizadas.
- Verificación: Una vez completado el formulario, es crucial revisar toda la información para evitar errores que puedan resultar en sanciones o en la negación de la declaración.
- Presentación ante la DIAN: El formulario debe ser presentado electrónicamente a través del portal de la DIAN o en sus oficinas físicas, según lo establecido en la norma.
- Recepción de Acuse de Recibo: Tras la presentación, se debe obtener un acuse de recibo que confirma que la declaración ha sido aceptada por la DIAN.
Obligaciones y Consecuencias de la Presentación
Es fundamental que los declarante cumplan con la presentación de la Declaración F520-2007 en los plazos establecidos. No hacerlo puede acarrear consecuencias significativas, incluyendo:
- Multas y Sanciones: La falta de presentación o la entrega extemporánea de la declaración puede resultar en multas importantes, calculadas en base al valor de las operaciones declaradas.
- Auditorías por parte de la DIAN: La no presentación o inconsistencias en las declaraciones pueden desencadenar auditorías que complican aún más la situación tributaria del contribuyente.
- Inhabilitación para nuevos beneficios: Aquellos contribuyentes que no cumplan con este requisito podrían verse imposibilitados de acceder a nuevos beneficios en futuras importaciones o exportaciones.
Documentación Requerida y Justificativos
Para completar la Declaración F520-2007, es necesario contar con una serie de justificativos que respalden la información declarada. La preparación anticipada de estos documentos puede ser la clave para una presentación exitosa. A continuación, se enumeran los principales documentos que se requieren:
| Documento | Descripción |
|---|---|
| NIT del declarante | El número de identificación tributaria que identifica al importador o exportador. |
| Razón social | Nombre oficial del negocio o entidad que realiza la importación o exportación. |
| Documentación de operaciones | Registros que evidencian las transacciones realizadas bajo el sistema especial, incluyendo contratos y resoluciones. |
| Valores FOB | Información sobre el valor de las mercancías importadas o exportadas, necesaria para el cálculo de impuestos. |
La Importancia de la Veracidad en la Declaración
La Declaración F520-2007 no es un mero trámite administrativo, sino un compromiso legal que implica la responsabilidad de informar con veracidad los datos solicitados. La presentación intencionalmente errónea de información puede resultar en consecuencias legales graves, incluyendo la posibilidad de cargos por evasión fiscal.
Por ello, es recomendable contar con la asesoría de un profesional en el área tributaria o un contador que garantice que todos los elementos de la declaración estén en orden y cumplan con la legislación vigente.
Conclusiones Prácticas para el Usuario
La correcta presentación de la Declaración para la Finalización de los Sistemas Especiales de Importación - Exportación es esencial para mantener una buena relación con la DIAN y evitar inconvenientes futuros. A continuación, se presentan algunos consejos prácticos:
- Planificación anticipada: Comience el proceso con suficiente antelación para reunir la documentación necesaria y evitar contratiempos.
- Asesoría especializada: No dude en buscar la ayuda de expertos en materia tributaria para asegurar una correcta diligencia del formulario.
- Monitoreo de plazos: Mantenga un registro de las fechas límite de presentación y verifique regularmente cualquier cambio que pueda afectar sus obligaciones tributarias.
Compromiso con el Cumplimiento Fiscal
La Declaración F520-2007 no solo es un requisito legal, sino también una oportunidad para los importadores y exportadores de alinear sus prácticas comerciales con las normativas fiscales colombianas. Cumplir con este procedimiento fomenta la transparencia y el respeto por las regulaciones, elementos clave para el desarrollo y sostenibilidad del comercio exterior en Colombia.
Requisitos y Documentación Necesaria para la Declaración
Para llevar a cabo la declaración de finalización de los sistemas especiales de importación y exportación, es fundamental contar con una serie de documentos y cumplir con ciertos requisitos. A continuación, se detallan los elementos esenciales:
Registro Único Tributario (RUT): Debe tener su RUT actualizado. Este documento es indispensable para efectos tributarios y aduaneros y debe incluir la actividad económica relacionada con la importación o exportación.
Factura o Documentación de Origen: Necesitará copias de las facturas comerciales de los bienes que fueron importados o exportados bajo el régimen especial. Esto incluye cualquier documento que respalde las transacciones realizadas.
Formulario de Declaración: Deberá diligenciar el formulario específico para la declaración de finalización. Este puede ser el Formulario 300 IVA, en caso de que corresponda, o el formulario específico que indique la DIAN para este trámite.
Comprobantes de Cumplimiento de Obligaciones: Es recomendable presentar los comprobantes que demuestren el cumplimiento de las obligaciones fiscales y aduaneras durante el período en que estuvo vigente el sistema especial.
Certificación de la Agencia Aduanal o Intermediario: En caso de haber utilizado los servicios de una agencia aduanal, se debe incluir una certificación que exprese que las obligaciones fueron cumplidas.
Soporte de Cierre de Contabilidad: Si su empresa mantiene libros contables, deberá presentar un soporte que indique el cierre de las cuentas relacionadas con las operaciones realizadas bajo el régimen especial.
Pasos para Realizar la Declaración en Línea
La DIAN ha facilitado la realización de este trámite a través de su plataforma en línea, con el fin de optimizar los tiempos y recursos. Si usted desea realizar la declaración de finalización de sistemas especiales de importación y exportación, siga los siguientes pasos:
Acceso a la Plataforma: Dirígete al portal oficial de la DIAN (www.dian.gov.co). Asegúrese de contar con su usuario y contraseña para ingresar al sistema. Si aún no tiene una cuenta, deberá registrarse en la plataforma.
Selección del Trámite: Una vez que haya ingresado, navegue a la sección de “Servicios en Línea” y busque la opción correspondiente a la declaración de sistemas especiales. Allí encontrará las diferentes opciones y formularios disponibles.
Diligenciamiento del Formulario: Complete el formulario de acuerdo a la información que contiene su RUT y los documentos requeridos. Es vital que todos los datos sean correctos para evitar inconvenientes en la validación.
Adjuntar Documentación: Cargue todos los documentos solicitados de manera que sean visibles y legibles. El sistema le permitirá verificar que todos los archivos se hayan subido correctamente.
Revisión y Confirmación: Antes de enviar la declaración, revise que toda la información sea correcta. El sistema le permitirá llevar a cabo una revisión final y confirmar que está listo para presentar la declaración.
Envío y Generación de Comprobante: Una vez que esté seguro de que toda la información es correcta, envíe su declaración. El sistema generará un comprobante de recepción que usted debe guardar como prueba de que su trámite fue realizado.
Consecuencias de no Realizar la Declaración a Tiempo
La falta de presentación de la declaración de finalización de sistemas especiales de importación y exportación puede conllevar a diversas consecuencias que pueden afectar tanto a personas naturales como jurídicas. A continuación, se describen algunas de las implicaciones más relevantes:
Sanciones Pecuniarias: La DIAN puede imponer multas por no cumplir con el deber de presentación de la declaración. Estas sanciones dependerán del tiempo de retraso y la cantidad de bienes involucrados.
Intereses Moratorios: Además de la multa, se pueden generar intereses moratorios sobre las sumas que deba pagar. Esto puede incrementar significativamente la deuda.
Impedimentos para Nuevos Trámites: La falta de una declaración correcta y a tiempo puede generar dificultades para acceder a otros trámites relacionados con aduanas y comercio exterior. Esto puede afectar la capacidad de la empresa para importar o exportar en el futuro.
Problemas Legales: El incumplimiento no solo trae problemas económicos, sino que también puede generar complicaciones legales. En casos extremos, podría haber investigaciones por parte de la DIAN que podrían derivar en acciones legales.
Cierre de Operaciones: En situaciones drásticas, puede llegarse a la inhabilitación de la empresa para operar en el comercio internacional, lo que limitaría sus oportunidades de negocio.
Es esencial que usted esté alerta a las fechas límite y a las normativas relacionadas con las declaraciones de finalización para evitar cualquier tipo de inconveniente que pueda afectar su capacidad operativa y financiera.