¿Quiénes deben presentar el Formulario F1847 y en qué circunstancias?
El Formulario F1847 es una herramienta fundamental para distintas entidades y contribuyentes en Chile, especialmente aquellos que operan bajo un régimen tributario que requiere la declaración de información financiera. Este formulario es requerido principalmente por las personas jurídicas, como empresas o sociedades, que deben presentar una declaración jurada sobre su balance contable y otros antecedentes relevantes.
Además, el F1847 es relevante para aquellos que manejan cuentas ajustadas según el Código Tributario. Las entidades que son supervisadas por la Superintendencia de Valores y Seguros (SVS) tienen la obligación de usar este formulario para reportar su situación financiera de forma clara y precisa.
Dentro de esta categoría, encontramos diversos perfiles, tales como:
- Sociedades anónimas: Deben cumplir con la presentación del formulario para asegurar la transparencia en sus operaciones comerciales.
- Empresas individuales: Aunque no sean sociedades, ciertos individuos que operan bajo un régimen especial también deben presentar este documento.
- Compañías de seguros y fondos de pensiones: Estas entidades están sujetas a regulaciones específicas que les demandan una mayor claridad en sus reportes financieros.
Es vital mencionar que, si bien el formulario es aplicable a la mayoría de las entidades, existen excepciones que deben ser analizadas caso por caso. Por ejemplo, si una empresa se encuentra en proceso de liquidación o suspensión de labores, las reglas pueden ser diferentes.
Características distintivas del Formulario F1847 frente a otros formularios tributarios
El Formulario F1847 se distingue de otros formularios tributarios, tales como el F4415 o el F4416, por su enfoque en la declaración jurada de balances contables. A continuación, se presentan algunas diferencias clave que vale la pena destacar:
| Formulario | Tipo de Información | Público Objetivo | Frecuencia de Presentación |
|---|---|---|---|
| F1847 | Balance de 8 columnas y otros antecedentes | Sociedades y personas jurídicas | Anual |
| F4415 | Declaración de renta | Contribuyentes en general | Anual |
| F4416 | Declaración de IVA | Contribuyentes en general | Mensual |
Esta diferenciación es crucial para que los contribuyentes comprendan qué documento deben presentar según sus circunstancias específicas, evitando confusiones que pueden llevar a errores en presentación o posible sanciones por incumplimiento.
Plazos de presentación y consecuencias por incumplimiento
Los plazos para la presentación del Formulario F1847 están claramente establecidos por el Servicio de Impuestos Internos (SII). Generalmente, el documento debe ser presentado en el primer trimestre del año siguiente al cierre del ejercicio contable. Las fechas exactas pueden variar de un año a otro, por lo que es esencial que los contribuyentes se mantengan informados sobre las calendarizaciones oficiales emitidas por el SII.
En caso de no cumplir con la presentación dentro de los plazos establecidos, se pueden enfrentar a diversas consecuencias. Entre ellas, se incluyen:
- Multas monetarias: La falta de presentación puede acarrear sanciones económicas que varían dependiendo del tiempo de retraso.
- Intereses por mora: Los tributos que no sean presentados a tiempo pueden generar intereses adicionales, aumentando la carga tributaria del contribuyente.
- Restricciones para realizar trámites: La falta de cumplimiento puede limitar a la entidad en la realización de otros trámites ante el SII o entidades regulatorias.
Por ello, es fundamental que los responsables de la presentación del formulario se organicen con anticipación para evitar problemas futuros y asegurar un cumplimiento tributario adecuado.
Proceso de llenado del Formulario F1847: detalles a considerar
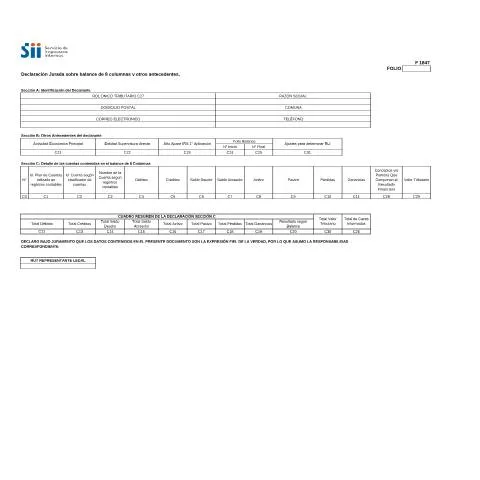
El llenado correcto del Formulario F1847 es crucial para asegurar que la información presentada sea válida y cumpla con las normativas vigentes. A continuación, se desglosan las secciones que componen el formulario, junto con recomendaciones para su correcta presentación:
- Sección A: Identificación del Declarante
En esta sección se deben ingresar los datos básicos del contribuyente, incluyendo:
- RUT del representate legal.
- Razón social de la entidad.
- Domicilio postal y comuna.
- Sección B: Otros Antecedentes del Declarante
Aquí se requieren detalles adicionales como el correo electrónico y teléfono de contacto, que serán esenciales para la comunicación con el SII.
- Sección C: Detalle de las cuentas contenidas en el balance de 8 columnas
Esta sección es la más técnica y exige un gran cuidado al ingresar los datos. Se debe incluir:
- Total de activos y pasivos.
- Resultados financieros: ganancias y pérdidas.
- Valores tributarios de cada cuenta que componen el estado financiero.
Es recomendable contar con la asesoría de un contador o experto tributario para el llenado de esta sección, ya que cualquier error puede tener repercusiones serias.
Canal de presentación: cómo y dónde entregar el formulario
Con el avance de la digitalización en Chile, la presentación del Formulario F1847 se realiza principalmente en línea. Esto se puede hacer a través del portal web del Servicio de Impuestos Internos (SII), utilizando la Clave Única para acceder a los servicios tributarios del estado.
El proceso es el siguiente:
- Acceder al sitio web del SII.
- Iniciar sesión utilizando la Clave Única.
- Seleccionar el formulario F1847 de la lista de trámites disponibles.
- Completar el formulario con los datos pertinentes.
- Revisar que toda la información ingresada sea correcta antes de enviar.
- Enviar el formulario y guardar el comprobante de entrega, que servirá como respaldo ante cualquier duda o requerimiento posterior.
Consideraciones especiales para casos atípicos y urgencias
Existen situaciones en las que el proceso de declaración puede presentar dificultades adicionales. Por ejemplo, en el caso de extranjeros que operan una empresa en Chile o en situaciones donde la entidad se encuentre bajo auditoría o investigación tributaria.
Para estos casos, es recomendable seguir estas pautas:
- Extranjeros: Deben contar con su RUT y asegurarse de cumplir con las normativas vigentes relacionadas con su condición tributaria.
- Entidades en auditoría: Es crucial mantener una comunicación fluida con los auditores y presentar el formulario de manera que se ajuste a los requerimientos específicos solicitados durante la revisión.
- Urgencias: En caso de que se necesite ayuda inmediata, se puede contactar al SII a través de sus canales oficiales para obtener asesoría directa sobre cómo proceder.
¿Qué hacer ante errores o falta de documentos?
Es normal que, al llenar el Formulario F1847, puedan surgir errores o la falta de ciertos documentos. En caso de detectar cualquier inconsistencia, es vital tomar acciones correctivas de inmediato. Aquí están las recomendaciones:
- Corrección de Errores: Si se identifica un error después de la presentación, es posible realizar la rectificación del formulario a través del portal del SII, siguiendo los pasos indicados para enmiendas.
- Documentación Faltante: En caso de no contar con toda la documentación requerida, se debe reunir la información faltante lo antes posible. La falta de documentos puede llevar a rechazos o sanciones tributarias.
- Consultas: No duden en contactar al SII o a un profesional tributario para asesorarse sobre cómo proceder si se encuentran en esta situación.
Impacto del F1847 en la planificación tributaria y financiera
Finalmente, es importante comprender que el Formulario F1847 no solo es un requisito legal, sino que juega un papel clave en la planificación tributaria y financiera de una entidad. La correcta presentación y declaración de su balance puede influir en la evaluación del riesgo tributario y en la toma de decisiones estratégicas futuras.
Al tener un balance claro y transparente, las empresas pueden acceder a mejores condiciones en financiamientos, establecer relaciones más sólidas con sus inversionistas y prepararse para futuras auditorías de manera más efectiva. Esto subraya la importancia de tener un manejo adecuado de las obligaciones tributarias y financieras.
Requisitos para Completar el Formulario F1847
El Formulario F1847 es esencial para la solicitud de devolución de impuestos por concepto de retenciones que hayan sido efectivamente pagadas por el contribuyente. Para su correcto llenado, es crucial contar con la siguiente información y documentación:
- RUT del solicitante: Es el número de identificación tributaria que permite vincular la solicitud con la base de datos del Servicio de Impuestos Internos (SII).
- Datos de la cuenta bancaria: Se debe indicar el número de cuenta donde se desea recibir la devolución. Esta cuenta debe estar a nombre del solicitante.
- Documentación respaldatoria: Facturas, boletas o documentos que justifiquen las retenciones, así como cualquier otra información que permita corroborar el derecho a la devolución.
- Estado de la declaración de impuestos: Es recomendable revisar el estado de la declaración de impuestos para asegurarse que se encuentre al día y no haya saldos pendientes que puedan afectar la devolución.
Es importante tener en cuenta que, si el solicitante es una persona jurídica, se requiere adicionalmente la resolución que acredite la existencia de la entidad y sus representantes legales, así como la escritura de constitución de la sociedad.
Plazos y Tiempos de Respuesta para el F1847
Una de las principales preocupaciones de los contribuyentes al solicitar la devolución de impuestos es el tiempo que tardará el procedimiento. Según la normativa vigente, una vez ingresado el Formulario F1847, el SII tiene un plazo de 30 días hábiles para emitir una respuesta. Sin embargo, este plazo puede variar en función de varios factores:
- Complejidad de la solicitud: Si el SII requiere información adicional o encuentra inconsistencia en los datos proporcionados, el tiempo de respuesta puede extenderse.
- Carga de trabajo del SII: Durante ciertos períodos del año, especialmente en fechas cercanas a las declaraciones de impuestos, el volumen de solicitudes puede incrementar, lo que puede afectar los tiempos de respuesta.
- Seguimiento de la solicitud: Los contribuyentes pueden realizar un seguimiento de su solicitud a través de la plataforma del SII utilizando su ClaveÚnica, lo que puede ofrecer visibilidad sobre la etapa en la que se encuentra su trámite.
Es aconsejable que los contribuyentes sean proactivos y realicen un seguimiento regular de sus solicitudes para evitar sorpresas y estar al tanto de cualquier requerimiento adicional por parte del SII.
Errores Comunes y Cómo Evitarlos al Completar el F1847
Completar el Formulario F1847 puede parecer sencillo, pero existen errores comunes que los contribuyentes suelen cometer al llenarlo. Estos errores pueden llevar a rechazos de la solicitud o retrasos innecesarios. A continuación se detallan algunos de los errores más frecuentes y cómo evitarlos:
- Inconsistencias en el RUT: Asegúrese de ingresar correctamente el RUT del solicitante. Un error en un número puede conllevar a la pérdida de la solicitud. Verifique siempre que el RUT sea válido y esté activo en el sistema del SII.
- Datos incorrectos de la cuenta bancaria: Revise que el número de cuenta y el banco estén correctamente indicados y que la cuenta sea de su propiedad. La devolución se realizará únicamente a cuentas que tengan el nombre del solicitante.
- Falta de documentación: Muchos contribuyentes omiten incluir los documentos respaldo necesarios. Asegúrese de adjuntar todos los comprobantes de retenciones y cualquier otro documento que acredite su solicitud.
- Falta de firma: No olvide firmar el formulario antes de enviarlo. La falta de firma puede ser motivo suficiente para que su solicitud sea declarada inadmisible.
Además, es recomendable leer atentamente las instrucciones disponibles en el sitio web del SII antes de proceder con el llenado del formulario. Tomarse el tiempo para completar todos los campos y revisar cuidadosamente cada dato puede evitar inconvenientes en el futuro.