El Formulario F1945: Un Pilar para las Organizaciones Sin Fines de Lucro
El Formulario F1945, correspondiente a la Declaración Jurada Anual sobre ingresos, desembolsos y otros antecedentes de las Organizaciones Sin Fines de Lucro, es una herramienta fundamental para el cumplimiento de las obligaciones tributarias de estas entidades. Muchos pueden no ser conscientes de la importancia de este formulario, que no solo es un requisito legal, sino que también refleja la transparencia y la buena gestión de los recursos en las organizaciones.
Quiénes Deben Presentar el F1945: Perfiles y Excepciones
Las entidades que se dedican a actividades sin fines de lucro, como fundaciones, corporaciones y asociaciones, están obligadas a presentar el Formulario F1945. Sin embargo, existen particularidades según el tipo de organización y la naturaleza de sus ingresos. A continuación, se detallan los diferentes perfiles y posibles excepciones:
- Fundaciones y Corporaciones: Estas deben presentar el formulario si obtienen ingresos, ya sean por donaciones, aportes o actividades comerciales.
- Asociaciones: Las asociaciones también están obligadas, pero si no han tenido actividad económica en el año fiscal correspondiente, podrían no tener que presentarlo.
- Exenciones: Algunas organizaciones pueden estar exentas de presentar este formulario, como aquellas cuya actividad no genera ingresos gravables o que cumplen con disposiciones específicas de la Ley N° 19.885.
Un Recorrido por las Secciones del Formulario F1945
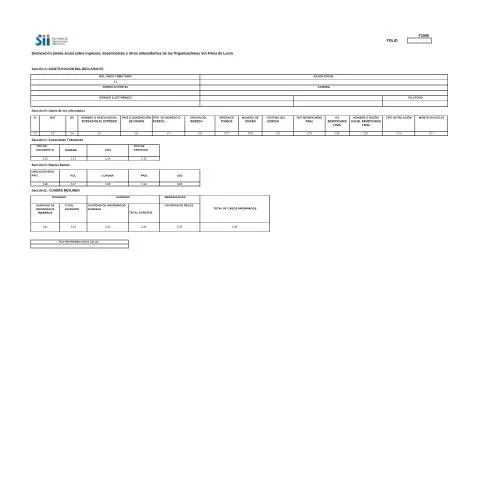
El Formulario F1945 está estructurado en varias secciones que deben ser completadas con precisión. Cada sección aborda diferentes aspectos de la información financiera de la organización. A continuación, se presenta un desglose de las secciones principales:
Sección A: Identificación del Declarante
En esta sección, se debe ingresar la información básica del declarante, que incluye el RUT de la organización, el nombre o razón social, y la dirección postal. Es crucial que estos datos sean exactos, ya que errores en esta sección pueden llevar a retrasos o a la devolución del formulario.
Sección B: Datos de los Informados
Esta sección recopila datos sobre los ingresos y egresos. Es importante detallar el origen de cada ingreso y el destino de cada egreso, incluyendo los montos. Se sugiere llevar un registro detallado de las transacciones a lo largo del año para facilitar el llenado de esta sección.
Sección C: Exenciones Tributarias
En esta parte, se deben declarar las exenciones aplicables a la organización. Esto incluye el tipo de documento, el número y el tipo de exención que puede tener la organización. El manejo incorrecto de esta información puede resultar en sanciones, por lo que es esencial tener claridad sobre las exenciones disponibles.
Sección D: Bienes Raíces
Si la organización posee bienes raíces, es necesario informar sobre estos en esta sección. Esto incluye la ubicación, rol y uso de cada propiedad. Cada uno de estos elementos debe ser verificado para evitar inconsistencias que puedan acarrear problemas posteriores.
Sección E: Cuadro Resumen
El cuadro resumen permite visualizar de forma consolidada los ingresos y egresos informados, así como el total de casos. Esta sección es útil tanto para la organización como para el Servicio de Impuestos Internos, ya que facilita una revisión rápida de la información presentada.
Errores Comunes y Cómo Evitarlos
El proceso de completado del F1945 no está exento de desafíos. Aquí se presentan algunos errores comunes que deben evitarse:
- Datos Incorrectos: Ingresar mal el RUT o la razón social puede llevar a problemas de validación.
- Falta de Documentación: No adjuntar la documentación necesaria puede resultar en la no aceptación del formulario. Es fundamental revisar los requisitos antes de la presentación.
- Error en Cálculos: Es importante llevar un control riguroso de los ingresos y egresos, ya que errores en las cifras pueden llevar a desórdenes contables.
Presentación del Formulario: Canales y Procedimientos
La presentación del F1945 puede hacerse a través de diferentes canales, cada uno con sus particularidades:
- En línea: A través del portal del Servicio de Impuestos Internos (SII), utilizando la Clave Única. Este es el método más recomendado por su rapidez y eficiencia.
- En papel: Puede presentarse de manera física en las oficinas del SII. Este método es más lento y puede conllevar tiempos de espera más prolongados.
- Guichet: También es posible realizar la presentación en ventanillas únicas. Sin embargo, se recomienda verificar la disponibilidad de horarios y citas previas.
Las Consecuencias de un Olvido o Error en la Presentación
La no presentación o la presentación errónea del F1945 puede acarrear consecuencias graves para las organizaciones. Las sanciones pueden incluir multas, la imposibilidad de acceder a ciertos beneficios fiscales y, en casos extremos, el cierre de la entidad. Por lo tanto, es vital estar al tanto de los plazos y requisitos:
- Plazos: Generalmente, el plazo para presentar el formulario es el 30 de abril del año siguiente al ejercicio fiscal correspondiente. Sin embargo, siempre es recomendable consultar las fechas específicas en el sitio del SII.
- Derechos: Presentar correctamente el F1945 no solo evita sanciones, sino que también permite a la organización acceder a beneficios fiscales, como la posibilidad de recibir donaciones deducibles de impuestos.
Documentación Necesaria: Preparación y Organización
Antes de iniciar el proceso de llenado del F1945, es importante reunir y organizar toda la documentación necesaria. A continuación, se presentan los documentos que suelen requerirse:
- Registros contables: Todo registro de ingresos y egresos del año fiscal.
- Documentación de exenciones: Cualquier documento que justifique las exenciones tributarias de la organización.
- Datos de bienes raíces: Documentos que evidencien la propiedad y uso de bienes raíces, si corresponde.
Diferencias Clave con Otros Formularios Relacionados
El F1945 podría confundirse con otros formularios de declaración o reportes tributarios. Es importante distinguirlo de los siguientes:
| Formulario | Descripción | Diferencia con F1945 |
|---|---|---|
| F4415 | Declaración de IVA | Enfocado en el IVA, no en ingresos y egresos de ONG. |
| F4416 | Declaración de Renta | Abarca personas naturales y jurídicas, no exclusivamente ONG. |
Conocer las diferencias es crucial para evitar confusiones y cumplir con los requisitos tributarios de manera adecuada.
Recomendaciones Finales para una Presentación Exitosa
Para asegurar una presentación exitosa del Formulario F1945, se sugieren las siguientes recomendaciones:
- Planificación anticipada: Iniciar el proceso de recolección de datos y documentación desde el comienzo del año fiscal.
- Revisión exhaustiva: Asegurarse de que toda la información esté completa y correcta antes de la presentación.
- Capacitación: Considerar la posibilidad de capacitar al personal encargado de realizar la declaración, para asegurar que estén al tanto de las normativas vigentes.
¿Qué es el Formulario F1945 y para qué se utiliza?
El Formulario F1945 es una declaración que se utiliza para solicitar la devolución del saldo a favor del Impuesto al Valor Agregado (IVA) en Chile. Este formulario es especialmente relevante para aquellos contribuyentes que han realizado operaciones que generan un crédito fiscal superior al débito fiscal, lo cual puede ocurrir en diversos escenarios, como la adquisición de bienes y servicios destinados a actividades exentas o en la exportación de bienes.
Es fundamental que los contribuyentes comprendan la importancia de este formulario, ya que les permite recuperar montos que, de otro modo, estarían retenidos por el Servicio de Impuestos Internos (SII). Además, es un mecanismo que fomenta la inversión y el reintegro de recursos a las empresas, esenciales para su sostenibilidad y crecimiento.
El F1945 debe ser presentado a través de la plataforma en línea del SII, donde se debe autenticar con la Clave Única, asegurando así la identidad del contribuyente y la correcta presentación de la solicitud. Este enfoque digitalizado no solo agiliza el proceso, sino que también introduce un nivel de seguridad y transparencia.
Requisitos para completar el Formulario F1945
Para la correcta presentación del Formulario F1945, los contribuyentes deben cumplir con una serie de requisitos establecidos por el Servicio de Impuestos Internos. Estos requisitos son esenciales para garantizar que la solicitud de devolución sea procesada de manera eficiente y sin contratiempos.
Entre los principales requisitos se encuentran:
- Registro actualizado: Los contribuyentes deben estar debidamente inscritos en el registro del SII, lo que incluye tener un RUT (Rol Único Tributario) activo y no tener deudas tributarias pendientes que puedan afectar la solicitud.
- Documentación de respaldo: Es necesario adjuntar toda la documentación que respalde la operación por la cual se solicita la devolución. Esto puede incluir facturas, boletas y otros comprobantes que demuestren el crédito fiscal acumulado.
- Plazo de solicitud: La presentación del F1945 debe realizarse dentro del plazo establecido por el SII, generalmente dentro del mes siguiente a la emisión de las facturas que generan el saldo a favor. Es importante estar atentos a los plazos fiscales anuales y asegurarse de que la solicitud se realice dentro de los tiempos estipulados.
Asimismo, el contribuyente debe estar consciente de las disposiciones legales vigentes que regulan el procedimiento de devolución del IVA, como la Ley N° 19.880 de Bases de los Procedimientos Administrativos, que establece normas sobre la tramitación de solicitudes ante organismos públicos.
Errores comunes al presentar el Formulario F1945
La presentación del Formulario F1945 puede presentar desafíos, y es común que los contribuyentes cometan errores que pueden retrasar o incluso invalidar su solicitud de devolución. A continuación, se enumeran algunos de los errores más frecuentes a evitar:
- Datos incorrectos: Es esencial verificar que todos los datos ingresados en el formulario sean correctos y coincidan con la información registrada en el SII. Errores en el RUT, montos o fechas pueden llevar a rechazos de la solicitud.
- Documentación incompleta: Asegurarse de adjuntar toda la documentación solicitada es crucial. La falta de un documento de respaldo puede resultar en la suspensión del proceso de reembolso.
- No cumplir con los plazos: La falta de atención a los plazos establecidos para la presentación del formulario puede ocasionar que el derecho a la devolución se extinga. Es fundamental crear un sistema de recordatorios para asegurar que las solicitudes se realicen a tiempo.
- Desconocimiento de cambios normativos: La legislación tributaria en Chile puede tener variaciones, por lo que es recomendable mantenerse informado sobre cualquier cambio que pueda afectar la presentación del F1945. Consultar regularmente el sitio del SII y otras fuentes oficiales es una buena práctica.
Al evitar estos errores comunes y asegurarse de cumplir con todos los requisitos, los contribuyentes pueden facilitar el proceso de devolución del IVA y maximizar sus posibilidades de éxito en la solicitud hecha a través del Formulario F1945.