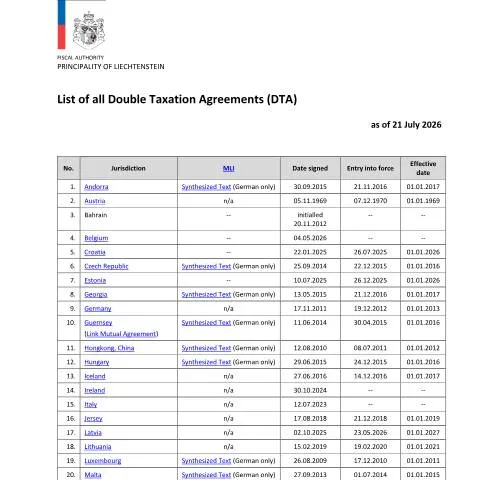
Einführung in die Bedeutung des Steuerabkommens
Die korrekte Handhabung von Doppelbesteuerungsabkommen (DBA) ist für Steuerzahler in Liechtenstein von zentraler Bedeutung. Diese Abkommen, die mit verschiedenen Ländern geschlossen wurden, dienen der Vermeidung von Doppelbesteuerung und der Förderung des Informationsaustausches. Insbesondere das Formular mit der Referenz int_uebersicht_dba_tiea_engl bietet eine umfassende Übersicht über alle bestehenden DBA und Steuerabkommen in Bezug auf den Informationsaustausch.
Wer ist zur Einreichung des Formulars berechtigt?
Die Einreichung dieses Formulars ist für eine Vielzahl von Personen und Organisationen relevant. Dazu gehören:
- Einwohner von Liechtenstein: Personen, die ihren Wohnsitz in Liechtenstein haben und Einkünfte aus dem Ausland beziehen.
- Unternehmer und Unternehmen: Diese müssen die Abkommen beachten, um ihre steuerlichen Verpflichtungen zu klären.
- Steuerberater: Fachleute, die ihre Klienten unterstützen, um die richtigen Informationen zu übermitteln und die Vorteile der Abkommen zu nutzen.
Besondere Aufmerksamkeit sollte auf die spezifischen Situationen gelegt werden, in denen z.B. Minderjährige oder ausländische Staatsangehörige betroffen sind.
Rolle des Formulars im steuerlichen Verfahren
Das Formular int_uebersicht_dba_tiea_engl spielt eine wesentliche Rolle im Rahmen des gesamten steuerlichen Verfahrens. Es ist notwendig, um:
- Ansprüche auf steuerliche Vorteile: Die Kenntnis des Antrags auf DBA kann dazu beitragen, mögliche Steuererleichterungen zu erhalten.
- Transparenz zu schaffen: Die ordnungsgemäße Einreichung hilft, Unsicherheiten bezüglich der Besteuerung zu vermeiden.
Eine falsche oder unvollständige Einreichung kann zu ernsthaften steuerlichen Nachteilen führen. Daher ist eine sorgfältige Bearbeitung unerlässlich.
Ausfüllanleitung für das spezifische Formular
Beim Ausfüllen des Formulars ist es wichtig, jede Rubrik genau zu beachten. Hier sind einige der kritischen Abschnitte und Tipps:
Persönliche Informationen
Der erste Abschnitt bezieht sich auf persönliche Angaben. Hier sollten die vollständigen Namen, Adressen und Geburtsdaten angegeben werden. Ein häufiger Fehler ist die Verwendung von Abkürzungen oder unvollständigen Daten. Alle Angaben müssen der amtlichen Identität entsprechen.
Steueridentifikationsnummer
Die Steueridentifikationsnummer ist entscheidend für die Bearbeitung. Sie sollte genau und ohne zusätzliche Leerzeichen eingegeben werden. Diese Nummer hilft den Steuerbehörden, die eingereichten Informationen korrekt zuzuordnen.
Informationen über ausländische Einkünfte
Bei der Angabe von ausländischen Einkünften ist besondere Sorgfalt geboten. Jeder Einkommensart muss klar zugeordnet werden, um Missverständnisse zu vermeiden. Zudem sollten alle relevanten Dokumente zur Unterstützung der Angaben bereitliegen.
Einreichung des Formulars: Wo und wie?
Das Formular kann auf verschiedenen Wegen eingereicht werden:
- Online über die zentrale Plattform: Dies ist der effizienteste Weg zur Einreichung, wobei eine digitale Signatur erforderlich ist.
- Persönliche Einreichung: Der Besuch eines örtlichen Steuerbüros kann hilfreich sein, um direkt Rückfragen zu klären.
- Postalische Einreichung: Die Einreichung per Post ist ebenfalls möglich, jedoch ist darauf zu achten, dass die Fristen eingehalten werden.
Jeder dieser Kanäle hat seine Vor- und Nachteile, die je nach persönlichen Umständen abgewogen werden sollten.
Folgen einer verspäteten oder fehlerhaften Einreichung
Die rechtzeitige Einreichung des Formulars ist entscheidend, um mögliche steuerliche Nachteile zu vermeiden. Fehler oder Verspätungen können folgende Konsequenzen haben:
- Gebühren und Strafen: Bei verspäteter Einreichung sind zusätzliche Gebühren möglich.
- Verlust von Steuervergünstigungen: Bei falscher oder unvollständiger Angabe können Ansprüche auf Erleichterungen verloren gehen.
Es ist daher ratsam, das Formular gründlich zu überprüfen und gegebenenfalls rechtzeitig rechtliche Beratung einzuholen.
Besondere Umstände und Ausnahmen
In bestimmten Fällen, wie bei ausländischen Staatsangehörigen oder bei steuerlichen Sonderregelungen, gibt es zusätzliche Aspekte zu beachten. Hier sollten folgende Situationen berücksichtigt werden:
- Ausländische Staatsangehörige: Diese müssen möglicherweise zusätzliche Informationen bereitstellen oder andere Formate verwenden.
- Minoren: Für Minderjährige können besondere Fristen oder Anforderungen gelten.
- Dringende Anträge: In bestimmten Situationen kann eine beschleunigte Bearbeitung beantragt werden.
Es empfiehlt sich, im Vorfeld bei den zuständigen Behörden genaue Informationen einzuholen, um Überraschungen zu vermeiden.
Unterscheidung zu verwandten Formularen
Das Formular int_uebersicht_dba_tiea_engl darf nicht mit ähnlichen Formularen verwechselt werden, die für andere Zwecke verwendet werden. Ein Vergleich könnte folgende Unterscheidungen aufzeigen:
| Formularbezeichnung | Zweck | Anwendungsbereich |
|---|---|---|
| int_uebersicht_dba_tiea_engl | Übersicht über DBA und Informationen | Steuerzahler mit internationalen Einkünften |
| Formular Z-1 | Einreichung von Steuererklärungen | Inländische Steuerpflichtige |
| Formular A-B1 | Antrag auf Steuererleichterung | Unternehmen mit spezifischen Geschäftsaktivitäten |
Die präzise Verwendung des richtigen Formulars ist entscheidend, um rechtliche Schwierigkeiten zu vermeiden und die eigenen steuerlichen Verpflichtungen korrekt zu erfüllen.
Schlusswort: Die Bedeutung der Compliance
Die Einhaltung steuerlicher Vorschriften und die ordnungsgemäße Einreichung des Formulars int_uebersicht_dba_tiea_engl sind unerlässlich, um die Rechte der Steuerzahler zu wahren und mögliche Vorteile aus den internationalen Abkommen zu ziehen. Ein korrekt ausgefülltes und fristgerecht eingereichtes Formular kann nicht nur steuerliche Vorteile bringen, sondern auch zur Stärkung des Standorts Liechtenstein im internationalen Steuerkontext beitragen.
Die Doppelbesteuerungsabkommen (DBA) von Liechtenstein im Detail
Liechtenstein hat eine Reihe von Doppelbesteuerungsabkommen (DBA) mit verschiedenen Ländern unterzeichnet, um zu vermeiden, dass die gleichen Einkünfte in mehr als einem Staat besteuert werden. Diese Abkommen sind für natürliche und juristische Personen von Bedeutung, die grenzüberschreitend tätig sind. Die DBA regeln in der Regel die Besteuerung von Einkommen, Vermögen und Erbschaften und ermöglichen den Steuerpflichtigen, ihre steuerlichen Verpflichtungen in beiden Ländern zu klären.
Das Hauptziel dieser Abkommen ist die Förderung von Investitionen und der internationalen Geschäftstätigkeit, indem sie rechtliche Sicherheit bieten. Folgende Aspekte sind in den DBA typischerweise geregelt:
- Steuersätze: Die Abkommen legen fest, welche Steuersätze die Vertragsstaaten auf spezifische Einkommensarten anwenden dürfen.
- Methoden zur Vermeidung der Doppelbesteuerung: Dies kann durch Steuerbefreiungen oder durch die Anrechnung bereits gezahlter Steuern erfolgen.
- Informationsaustausch: Die DBA beinhalten häufig Regelungen zum Austausch von Informationen, um Steuerhinterziehung zu verhindern.
Liechtenstein hat DBA mit zahlreichen europäischen sowie außereuropäischen Staaten abgeschlossen. Eine umfassende Liste der aktuellen DBA sowie die jeweiligen Details können auf der Website der Liechtensteinischen Landesverwaltung eingesehen werden.
Der Informationsaustausch und seine Bedeutung für die Steuertransparenz
Ein zentrales Merkmal der modernen Steuerpolitik ist der Austausch von Informationen zwischen den Steuerbehörden verschiedener Länder. Liechtenstein engagiert sich aktiv für die Einhaltung internationaler Standards in Bezug auf den Steueraustausch. Im Rahmen des automatisierten Informationsaustausches (AIA) sind die Behörden von Liechtenstein verpflichtet, finanzielle Informationen über ausländische Steuerpflichtige an deren Heimatländer weiterzugeben.
Diese Maßnahmen sind Teil des Engagements für mehr Transparenz und gegen Steuerhinterziehung. Die Umstellung auf digitale Systeme und die Harmonisierung der Datenanforderungen sind dabei unerlässlich. Darüber hinaus hat Liechtenstein die OECD-Standards für den automatischen Austausch von Finanzinformationen in nationales Recht umgesetzt.
Die Relevanz des Informationsaustausches zeigt sich insbesondere in folgenden Aspekten:
- Effektive Bekämpfung von Steuerhinterziehung: Der Informationsaustausch trägt dazu bei, Steuerhinterziehung zu reduzieren, da Steuerpflichtige wissen, dass ihre Informationen überwacht werden.
- Stärkung des internationalen Vertrauens: Durch die Einhaltung internationaler Standards zeigt Liechtenstein Engagement für ein gerechtes Steuersystem und stärkt somit sein internationales Ansehen.
- Effiziente steuerliche Compliance: Unternehmen und Einzelpersonen können ihre steuerlichen Verpflichtungen besser erfüllen, wenn sie über transparente Regelungen informiert sind.
Für weitere Informationen zu den Richtlinien und Anforderungen des automatisierten Informationsaustausches empfiehlt es sich, die offiziellen Veröffentlichungen der Liechtensteinischen Landesverwaltung zu konsultieren.
Entwicklung der Steuerpolitik in Liechtenstein: Ein Ausblick
Die Steuerpolitik in Liechtenstein hat sich in den letzten Jahren stark gewandelt, insbesondere im Hinblick auf die internationale Zusammenarbeit und die Einhaltung von Standards. Die ständige Anpassung an internationale Normen ist nicht nur eine Frage der regulatorischen Compliance, sondern auch eine Frage der Wettbewerbsfähigkeit.
Ein bedeutendes Element in der zukünftigen Entwicklung der Steuerpolitik wird die Reaktion auf die globalen Veränderungen im Steuerumfeld sein, die durch Initiativen wie BEPS (Base Erosion and Profit Shifting) geprägt sind. Diese Maßnahmen zielen darauf ab, Steuervermeidung durch internationale Unternehmen zu verhindern und die Erlöse der Staaten zu sichern.
Liechtenstein arbeitet daran, seine Steuerstruktur anzupassen und dabei weiterhin attraktiv für Investoren zu bleiben. Dazu gehören:
- Fortschrittliche Steuermodelle: Die Einführung neuer Steuermodelle, die sowohl internationale Standards erfüllen als auch für Unternehmen vorteilhaft sind.
- Verstärkter Dialog mit anderen Staaten: Die Durchführung regelmäßiger Gespräche mit internationalen Partnern, um die Steuerpolitiken kontinuierlich zu verbessern und anzupassen.
- Förderung der Steuertransparenz: Weiterhin wird Wert auf Transparenz gelegt, um das Vertrauen in das liechtensteinische Steuersystem zu stärken und internationale Standards zu wahren.
Mit einem klaren Blick auf diese Aspekte wird Liechtenstein in der Lage sein, sich als verantwortungsbewusster Akteur im globalen Steuerumfeld zu positionieren und gleichzeitig die Interessen seiner Bürger und Unternehmen zu wahren.