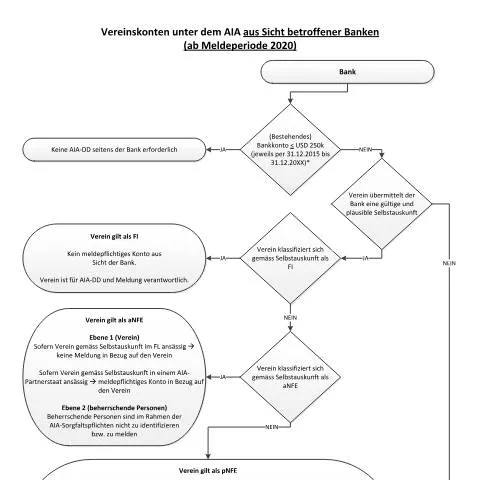
Die Bedeutung des Entscheidungsbaums für Vereinskonten
In einer zunehmend vernetzten Welt ist die ordnungsgemäße Verwaltung von Vereinskonten entscheidend für die Transparenz und Integrität finanzieller Transaktionen. Der Entscheidungsbaum für Vereinskonten, herausgegeben vom Internationalen Informationsaustausch, ist ein zentrales Instrument, das dazu dient, die Einhaltung der gesetzlichen Vorgaben zu gewährleisten und die Verantwortlichkeiten der Vereinsverwalter zu klären.
Dieser spezifische Entscheidungsbaum ist nicht nur ein Werkzeug zur Unterstützung von Vereinen, sondern spielt auch eine wichtige Rolle im Rahmen des Internationalen Informationsaustauschs. Das Dokument wurde entwickelt, um den Vereinen in Liechtenstein zu helfen, die Anforderungen der gesetzlichen Bestimmungen bezüglich der Offenlegung von Finanzinformationen und der Kontrolle von Geldflüssen zu verstehen.
Regulatorischer Hintergrund und Relevanz
Die rechtlichen Grundlagen für den Entscheidungsbaum sind in der Verfassung des Fürstentums Liechtenstein und dem Verwaltungsverfahrensgesetz verankert. Diese Gesetze definieren die Rahmenbedingungen für die Verwaltung und den Austausch von Informationen zwischen den verschiedenen Behörden und Institutionen. Der Entscheidungsbaum erscheint vor diesem Hintergrund als ein notwendiges Hilfsmittel, um die Anforderungen an die Buchführung und die finanzielle Transparenz zu erfüllen.
Diese gesetzlichen Vorgaben sind nicht nur für die interne Verwaltung von Vereinen von Bedeutung, sondern auch im Kontext des internationalen Austauschs von Informationen über finanzielle Aktivitäten. Die Einhaltung der Vorschriften hilft, die Glaubwürdigkeit und das Vertrauen in die Aktivitäten von Vereinen zu stärken, sowohl lokal als auch international.
Wie wird der Entscheidungsbaum in den Verwaltungsprozess integriert?
Der Entscheidungsbaum ist Teil eines umfassenden Verfahrens, das die Einreichung und Überprüfung von Vereinsdaten umfasst. Vereine müssen vor der Einreichung ihrer Finanzberichte sicherstellen, dass sie alle erforderlichen Informationen korrekt und vollständig angeben. Der Entscheidungsbaum bietet eine strukturierte Anleitung, die den Vereinen dabei hilft, die richtigen Entscheidungen in Bezug auf die Erstellung und Einreichung ihrer Konten zu treffen.
Die Verwaltung prüft die eingereichten Informationen und gleicht diese mit den Anforderungen ab, die im Entscheidungsbaum festgelegt sind. Die Transparenz dieses Prozesses ist entscheidend, um sicherzustellen, dass alle Beteiligten über den Stand der Dinge informiert sind. Dies erleichtert nicht nur die Nachverfolgbarkeit, sondern sorgt auch für Klarheit bei möglichen Rückfragen oder erforderlichen Anpassungen.
Die wichtigsten Schritte zur Nutzung des Entscheidungsbaums
Vorbereitung auf den Antrag
- Stellen Sie sicher, dass alle erforderlichen Unterlagen vorliegen.
- Überprüfen Sie die finanziellen Transaktionen des Vereins des vergangenen Jahres.
- Führen Sie eine interne Revision durch, um mögliche Fehler zu identifizieren.
Die eigentliche Antragstellung
Der Prozess der Antragstellung erfolgt in mehreren Schritten:
- Ausfüllen des Formulars gemäß den Vorgaben des Entscheidungsbaums.
- Einreichung des Formulars beim zuständigen Amt für Justiz.
- Warten auf die Bestätigung des Eingangs durch die Behörde.
Wichtige Punkte bei der Formularausfüllung
Die genaue Befüllung des Formulars ist entscheidend, um Verzögerungen oder Ablehnungen zu vermeiden. Der Entscheidungsbaum umfasst verschiedene Rubriken, die sorgfältig zu beachten sind. Eine der häufigsten Herausforderungen bei der Formulargestaltung ist die richtige Angabe der finanziellen Daten.
Analyse der Rubriken
| Rubrik | Details | Tipps |
|---|---|---|
| Vereinsname | Vollständiger rechtlicher Name des Vereins | Vermeiden Sie Abkürzungen |
| Finanzjahr | Angabe des Zeitraums | Stellen Sie sicher, dass die Daten aktuell sind |
| Einnahmen und Ausgaben | Aufstellung der finanziellen Transaktionen | Fügen Sie Belege bei, wenn möglich |
| Unterschrift | Unterschrift des Vereinsvorsitzenden oder Kassierers | Vermeiden Sie digitale Unterschriften, wenn nicht erlaubt |
Was tun bei Unstimmigkeiten oder Ablehnungen?
Im Falle einer Ablehnung oder wenn Unstimmigkeiten auftreten, gibt es mehrere Schritte, die unternommen werden können:
- Überprüfen Sie den Ablehnungsbescheid auf konkrete Gründe.
- Falls Unklarheiten bestehen, kontaktieren Sie die zuständige Behörde für Klärungen.
- Bereiten Sie gegebenenfalls die erforderlichen Änderungen vor und reichen Sie das Formular erneut ein.
Es ist ratsam, Fristen zu beachten, die möglicherweise für die erneute Einreichung gelten, um eine rechtzeitige Bearbeitung sicherzustellen.
Nachverfolgung der Antragstellung
Nachdem der Antrag eingereicht wurde, ist es wichtig, den Status des Antrags im Auge zu behalten. Die Behörde sollte innerhalb einer bestimmten Frist Rückmeldung geben. Sollte dies nicht geschehen, haben die Antragsteller das Recht, eine Nachverfolgung einzuleiten.
Die Nutzung digitaler Plattformen, wie die von llv.li, ermöglicht eine schnellere Kommunikation mit den zuständigen Stellen. Hier können Statusabfragen sowie Dokumentenübertragungen effizient vorgenommen werden.
Die Rolle der elektronischen Dienste im Verwaltungsprozess
Durch die Digitalisierung der Verwaltungsprozesse in Liechtenstein wird es Vereinen zunehmend erleichtert, ihre Verpflichtungen zu erfüllen. Elektronische Dienste bieten nicht nur eine benutzerfreundliche Plattform zur Einreichung von Anträgen, sondern ermöglichen es auch, den Fortschritt von Anfragen in Echtzeit zu verfolgen.
Durch die Implementierung solcher Dienste wird die Belastung der Verwaltungsbehörden verringert, während gleichzeitig die Effizienz im Umgang mit Anträgen steigt. Vereine sollten sich daher aktiv mit den digitalen Möglichkeiten auseinandersetzen, um ihre administrativen Prozesse zu optimieren.
Perspektiven und zukünftige Entwicklungen
Angesichts der sich ständig ändernden rechtlichen Rahmenbedingungen ist es für Vereine unerlässlich, sich proaktiv über aktuelle Entwicklungen zu informieren. Dies betrifft sowohl neue gesetzliche Vorgaben als auch Änderungen in der Handhabung des Entscheidungsbaums.
Ein regelmäßiger Austausch mit dem Internationalen Informationsaustausch und anderen relevanten Institutionen kann dazu beitragen, dass Vereine stets auf dem neuesten Stand sind und somit ihre Pflichten rechtzeitig und korrekt erfüllen können.
Rechtsform und steuerliche Behandlung von Vereinen in Liechtenstein
In Liechtenstein können Vereine verschiedene Rechtsformen annehmen, was sich wiederum auf die steuerliche Behandlung auswirkt. Die häufigsten Formen sind der eingetragene Verein (e.V.) und der nicht eingetragene Verein. Der eingetragene Verein hat den Vorteil, dass er als juristische Person gilt, was bedeutet, dass er Verträge abschließen und vor Gericht klagen oder verklagt werden kann. Andererseits unterliegt er auch der Körperschaftsteuer.
Der nicht eingetragene Verein hingegen hat keine eigene Rechtspersönlichkeit, was bedeutet, dass die Mitglieder in der Regel persönlich haften. Diese Form ist steuerlich vorteilhafter, da nur die Mitglieder selbst, nicht jedoch der Verein als solcher besteuert werden. Eine eingehende Prüfung der Vor- und Nachteile ist daher unerlässlich, bevor eine Entscheidung getroffen wird. Die zuständigen Behörden, wie das Amt für Justiz, können hier spezifische Informationen über die steuerlichen Implikationen geben.
Im Falle von ausländischen Vereinen, die in Liechtenstein aktiv werden möchten, ist es wichtig, auch die Bestimmungen des internationalen Informationsaustauschs zu berücksichtigen. Hierbei sind insbesondere die steuerlichen Vorschriften zu beachten, die je nach Sitz des Vereins variieren können. Die Einhaltung dieser Vorschriften kann die Eröffnung eines Vereinskontos erheblich beeinflussen.
Eröffnungsprozess für ein Vereinskonto in Liechtenstein
Der Prozess zur Eröffnung eines Vereinskontos in Liechtenstein umfasst mehrere Schritte und erfordert eine sorgfältige Planung. Zunächst müssen die Gründungsdokumente des Vereins, einschließlich der Satzung und des Nachweises über die Mitgliederversammlung, vorbereitet werden. Diese Dokumente sind entscheidend für die Legitimität des Vereins und sollten klar und präzise formuliert sein.
Nach der Zusammenstellung der erforderlichen Dokumente empfiehlt es sich, einen Termin mit der Bank zu vereinbaren, um die spezifischen Anforderungen für die Kontoeröffnung zu besprechen. Viele Banken in Liechtenstein haben spezielle Abteilungen für die Betreuung von Vereinen und Non-Profit-Organisationen, die über spezifische Anforderungen und Empfehlungen verfügen, die in der Regel über die grundlegenden Anforderungen hinausgehen.
Ein weiterer wichtiger Aspekt ist die Identität der Vereinsvorstände, da Banken in Liechtenstein strenge Vorschriften zur Geldwäschebekämpfung (Anti-Money Laundering, AML) und zum Schutz der finanziellen Integrität haben. Alle Vorstandsmitglieder müssen sich legitimieren, was in der Regel durch einen gültigen Personalausweis oder Reisepass geschieht. In einigen Fällen kann auch ein Adressnachweis erforderlich sein.
Zusätzlich sollten die Banken auch die finanziellen Ziele des Vereins verstehen, um geeignete Kontomodelle anzubieten. Hierbei ist es wichtig, bereits im Voraus eine klare Finanzstrategie zu definieren, um Missverständnisse oder Probleme bei der Kontoeröffnung zu vermeiden.
Regelungen zum Datenschutz und zur Buchführung für Vereine
Die Einhaltung der Datenschutzbestimmungen ist für Vereine von großer Bedeutung, insbesondere wenn es um die Verwaltung von Mitgliederdaten geht. Liechtenstein unterliegt dem Datenschutzgesetz, das strenge Richtlinien für die Erhebung, Verarbeitung und Speicherung personenbezogener Daten vorsieht. Vereine müssen sicherstellen, dass die Daten ihrer Mitglieder sicher aufbewahrt und nicht ohne deren Zustimmung weitergegeben werden.
Darüber hinaus sind Vereine verpflichtet, eine ordnungsgemäße Buchführung zu führen. Gemäß dem liechtensteinischen Handelsgesetzbuch müssen eingetragene Vereine eine doppelte Buchführung implementieren, während nicht eingetragene Vereine in der Regel eine vereinfachte Buchführung anwenden können. Diese Buchhaltungspraktiken helfen nicht nur bei der Einhaltung steuerlicher Anforderungen, sondern bieten auch einen klaren Überblick über die finanziellen Aktivitäten des Vereins.
Die Aufbewahrungsfristen für Buchhaltungsunterlagen sind ebenfalls zu beachten. Alle relevanten Dokumente müssen für mindestens zehn Jahre aufbewahrt werden, um bei etwaigen Prüfungen durch die Steuerbehörden oder andere Aufsichtsbehörden die erforderlichen Nachweise erbringen zu können.
Ein weiterer wichtiger Punkt ist die Verpflichtung zur Erstellung eines Jahresberichts. Dieser Bericht sollte eine Übersicht über die finanziellen Ergebnisse des Vereins, die Aktivitäten während des Geschäftsjahres sowie einen Ausblick auf die zukünftige Entwicklung enthalten. Der Jahresbericht kann sowohl intern als auch extern genutzt werden, um Transparenz zu gewährleisten und das Vertrauen der Mitglieder zu stärken.